

Калькулятор сложного процента: цель, срок и сила регулярных взносов
Калькулятор «Сложный процент» считает рост капитала с регулярными пополнениями, налогом и инфляцией в трёх режимах — итоговая сумма, взнос для цели и срок до цели — и показывает, что сильнее всего влияет на результат.
- Где: «Калькуляторы» → «Сложный процент».
- Режимы: «Итоговая сумма», «Достичь цели» (подбор взноса) и «Сколько лет копить» (до 80 лет).
- По умолчанию: доходность 10,5 % (MCFTRN), налог 13 %, инфляция 7,2 % (ИПЦ Росстата), всё можно поменять.
- Дальше: факторы влияния, таблица по годам с «Скачать CSV» и ссылка со всеми параметрами.
1. Зачем нужен калькулятор
Сложный процент работает незаметно: в первые годы капитал растёт почти только за счёт пополнений, а потом доход начинает приносить доход. Калькулятор показывает, сколько получится к концу срока, какую часть заработает сам процент, сколько съедят налог и инфляция — и что сильнее всего сдвигает результат: срок, доходность или размер взносов.
Калькулятор не связан с вашим портфелем: все параметры вы задаёте сами, поэтому в нём удобно проверять любые сценарии — от первой подушки до пенсионного капитала.
2. Где найти
- В боковом меню откройте группу «Калькуляторы» → «Сложный процент» (адрес —
/calculators/compound). - Над блоками выберите режим: «Итоговая сумма», «Достичь цели» или «Сколько лет копить».
- Кнопка «Настроить» позволяет переставить, изменить размер и скрыть блоки страницы.
3. Три режима расчёта
- «Итоговая сумма» — вы задаёте начальный капитал, срок и пополнение, калькулятор считает капитал в конце срока. Главный блок называется «Итоговая сумма» и показывает ещё «В сегодняшних ценах» и «Чистый доход» — доход после налога.
- «Достичь цели» — вы задаёте «Целевую сумму накопления» и срок, а калькулятор подбирает взнос: блок «Необходимый ежемесячный взнос». Подбор идёт методом деления пополам — 30 шагов между нулём и целевой суммой, результат округляется до рубля.
- «Сколько лет копить» — вы задаёте цель и пополнение, калькулятор перебирает сроки от 1 до 80 лет и показывает первый целый год, когда капитал достигает цели («Потребуется копить»).
Если начальный капитал уже больше цели, оба режима с целью пишут «Ваш текущий капитал уже превышает цель!». С включённым «Показывать в реальных деньгах» цель сравнивается с капиталом в сегодняшних ценах.
Учтите: найденный взнос относится к одному пополнению выбранной периодичности — при «Ежеквартально» это сумма за квартал, хотя блок называется «ежемесячным». А если цель не достигается даже за 80 лет, режим «Сколько лет копить» об этом не предупреждает и показывает неверный срок — проверьте пополнение и доходность.
4. Параметры и значения по умолчанию
Блок «Параметры инвестора» содержит поля:
- «Начальный капитал» — сумма, которая уже вложена (кнопки быстрого выбора от 0 до 10 млн ₽); по умолчанию — 13 800 000 ₽.
- «Срок (лет)» — от 1 до 50 лет; по умолчанию — 10. В режиме «Сколько лет копить» срок не вводится, а вычисляется.
- «Регулярное пополнение» — по умолчанию 30 000 ₽; в режиме «Достичь цели» вычисляется.
- «Периодичность пополнений» и «Частота капитализации» — «Ежемесячно», «Ежеквартально» или «Ежегодно»; по умолчанию обе ежемесячные.
- «Доходность» — по умолчанию 10,5 % годовых; подсказка у поля ссылается на индекс полной доходности МосБиржи (MCFTRN).
- «Налоговая ставка» — НДФЛ с инвестиционного дохода, по умолчанию 13 %.
- «Личная инфляция» — по умолчанию 7,2 %: по подсказке, это среднее геометрическое ИПЦ Росстата.
- «Показывать в реальных деньгах» — пересчитывает итог в покупательную способность сегодняшних рублей.
Значения по умолчанию заданы в самом калькуляторе и не берутся из вашего портфеля. Если вы открыли калькулятор по ссылке с параметрами, поля заполнятся из ссылки.
5. Как считается рост капитала
Калькулятор моделирует каждый месяц. В месяц пополнения к балансу прибавляется взнос $D$ (при ежемесячных взносах — каждый месяц, при ежеквартальных — в 3, 6, 9 и 12-й месяцы, при ежегодных — в 12-й). В месяц капитализации начисляется доход по ставке $r/k$, где $k$ — число капитализаций в год, и сразу удерживается налог $\tau$:
При ежемесячных взносах и капитализации это сводится к привычной рекуррентной формуле:
Реальная стоимость на конец года $t$ — это номинал, дисконтированный на инфляцию $\pi$:
Пример по умолчанию. 13,8 млн ₽, 30 000 ₽ в месяц, 10,5 %, налог 13 %: за первый год начислено 1 532 292 ₽ дохода, из них 199 198 ₽ — налог, на конце года 15 493 094 ₽, в сегодняшних ценах $15\,493\,094 / 1{,}072 \approx 14\,452\,513$ ₽. Через 10 лет — 40 179 517 ₽ номинально.
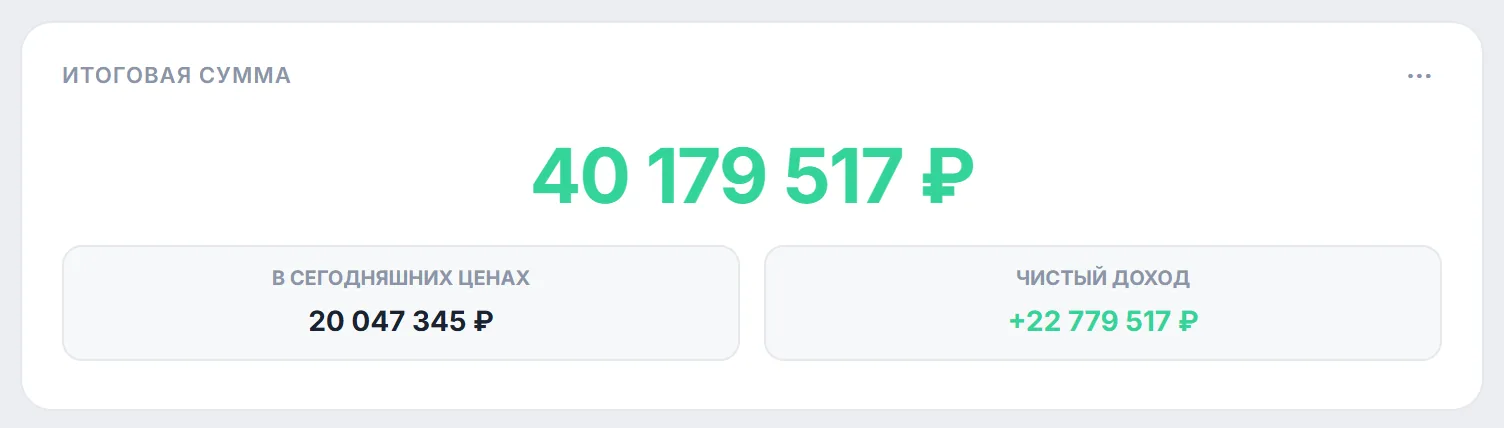
Блок «Структура капитала» раскладывает итог на «Начальный капитал», «Пополнения» и «Инвестиционный доход» (после налога) и показывает, какой процент итогового капитала «заработал сложный процент» — доля чистого дохода в номинальном итоге. Учтите: плашка «В сегодняшних ценах» отличается от итога только при включённом «Показывать в реальных деньгах», а строка «Итого» в «Структуре капитала» с этим переключателем тоже показывает сумму в сегодняшних ценах — она уже не равна сумме трёх частей.
6. Аналитические факторы влияния
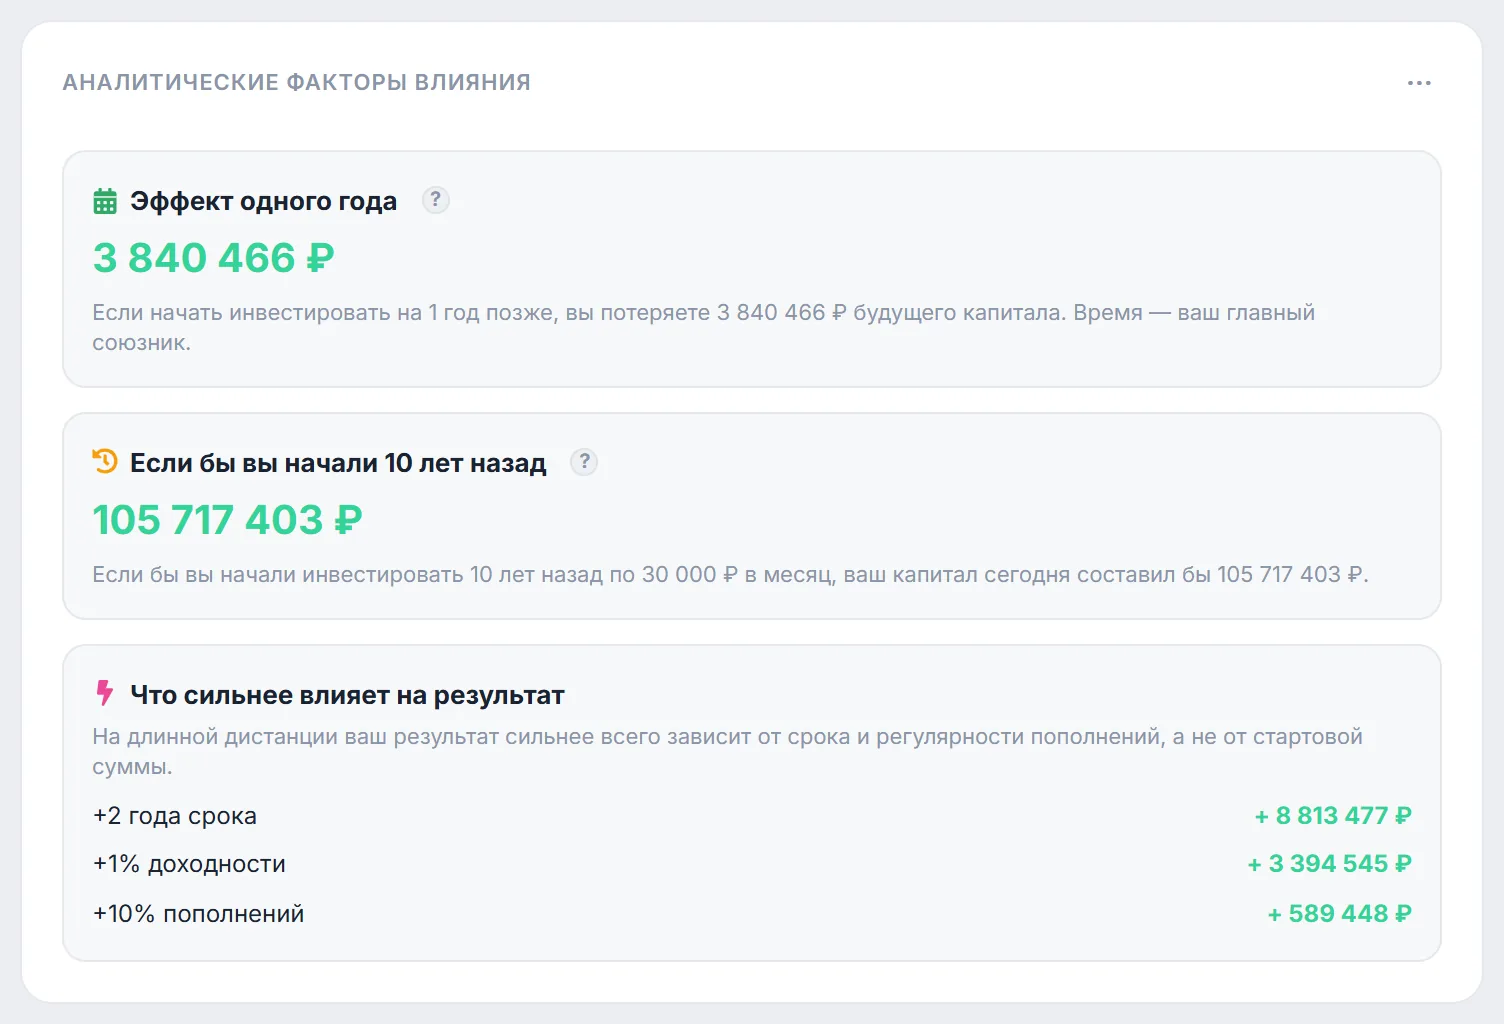
Блок «Аналитические факторы влияния» пересчитывает ваш сценарий с одним изменённым параметром:
- «Эффект одного года» — на сколько меньше будет итог, если тот же план длится на год меньше (срок минус 1 год, при этом теряется и год роста начального капитала).
- «Если бы вы начали 10 лет назад» — итог сценария, который длится на 10 лет дольше при тех же взносах и доходности: столько было бы к концу вашего срока, если бы вы начали на 10 лет раньше.
- «Что сильнее влияет на результат» — прирост итога от трёх изменений по отдельности: «+2 года срока», «+1% доходности» и «+10% пополнений».
Пример по умолчанию. Год промедления стоит 3 840 466 ₽, сценарий на 20 лет даёт 105 717 403 ₽. Прибавка двух лет — +8 813 477 ₽, процента доходности — +3 394 545 ₽, а десяти процентов к взносам — всего +589 448 ₽: при крупном начальном капитале взносы весят мало. Обнулите начальный капитал — и картина изменится.
7. Таблица роста и выгрузка в CSV
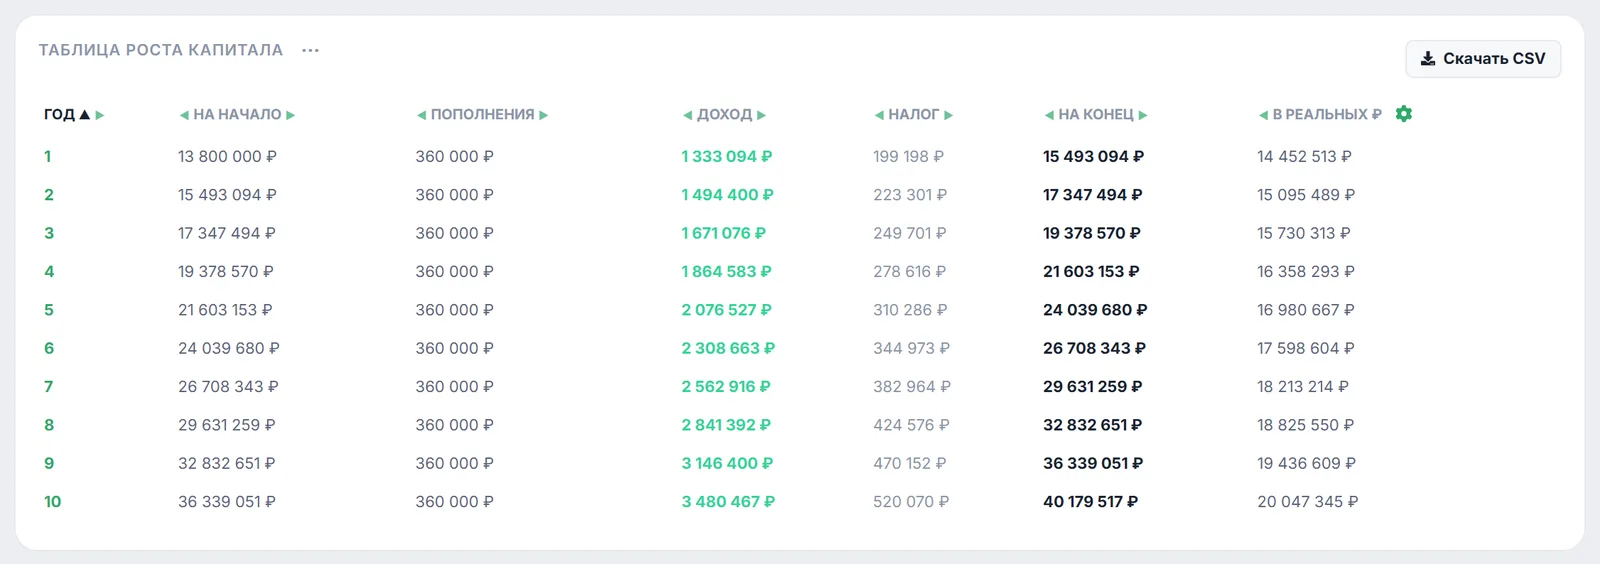
«Таблица роста капитала» показывает каждый год: «Год», «На начало», «Пополнения», «Доход» (после налога), «Налог», «На конец» и «В реальных ₽». Таблицу можно сортировать нажатием на заголовок, а столбцы — переставлять стрелками и скрывать через шестерёнку.
Кнопка «Скачать CSV» сохраняет файл compound_interest_schedule.csv: все семь столбцов в исходном порядке, строки — в текущей сортировке таблицы, разделитель — точка с запятой, кодировка UTF-8 с BOM, поэтому файл открывается в Excel без «кракозябр».
8. Ссылка с параметрами и встраивание
Кнопка «Скопировать ссылку» кладёт в буфер обмена адрес калькулятора со всеми параметрами: режимом, начальным капиталом, сроком, пополнением, доходностью, налогом, инфляцией, целью и обеими периодичностями. Переключатель «Показывать в реальных деньгах» в ссылку не попадает. Страница калькулятора доступна после входа в Firewire, поэтому получателю нужен аккаунт.
Для своего сайта или блога есть кнопка «Встроить» — она выдаёт код виджета калькулятора, который открывается без входа.
9. Оговорки
- Постоянная доходность. Калькулятор не моделирует просадки и разброс доходности по годам — для этого есть моделирование Монте-Карло в калькуляторе «Капитал».
- Налог каждый период. Налог удерживается при каждой капитализации, как с купонов; льготы ИИС и ЛДВ не учитываются.
- Только целые годы. Срок и результат режима «Сколько лет копить» — в целых годах.
- Тариф. Калькулятор доступен на любом тарифе.
Как инфляция превращает номинальную доходность в реальную, рассказано в статье реальная доходность, а сколько нужно накопить для жизни на доход — в статье финансовая свобода (FIRE).
10. Часто задаваемые вопросы (FAQ)
Почему «В сегодняшних ценах» совпадает с итоговой суммой?
Потому что выключен «Показывать в реальных деньгах». Включите его — и в плашке появится итог, дисконтированный на «Личную инфляцию». Столбец «В реальных ₽» в таблице считается всегда.
Откуда взялись 10,5 % доходности и 7,2 % инфляции?
Это значения по умолчанию, заданные в калькуляторе: подсказки у полей ссылаются на индекс полной доходности МосБиржи (MCFTRN) и на среднее геометрическое ИПЦ Росстата. Меняйте их под свой сценарий — с вашим портфелем они не связаны.
Чем отличается частота капитализации от периодичности пополнений?
Периодичность пополнений — как часто вы вносите деньги. Частота капитализации — как часто начисленный доход прибавляется к капиталу и начинает сам приносить доход. Чем чаще капитализация при той же годовой ставке, тем немного больше итог.
Сохраняются ли мои параметры?
Нет: при новом открытии калькулятор снова подставляет значения по умолчанию. Чтобы вернуться к своему сценарию, сохраните ссылку из «Скопировать ссылку».