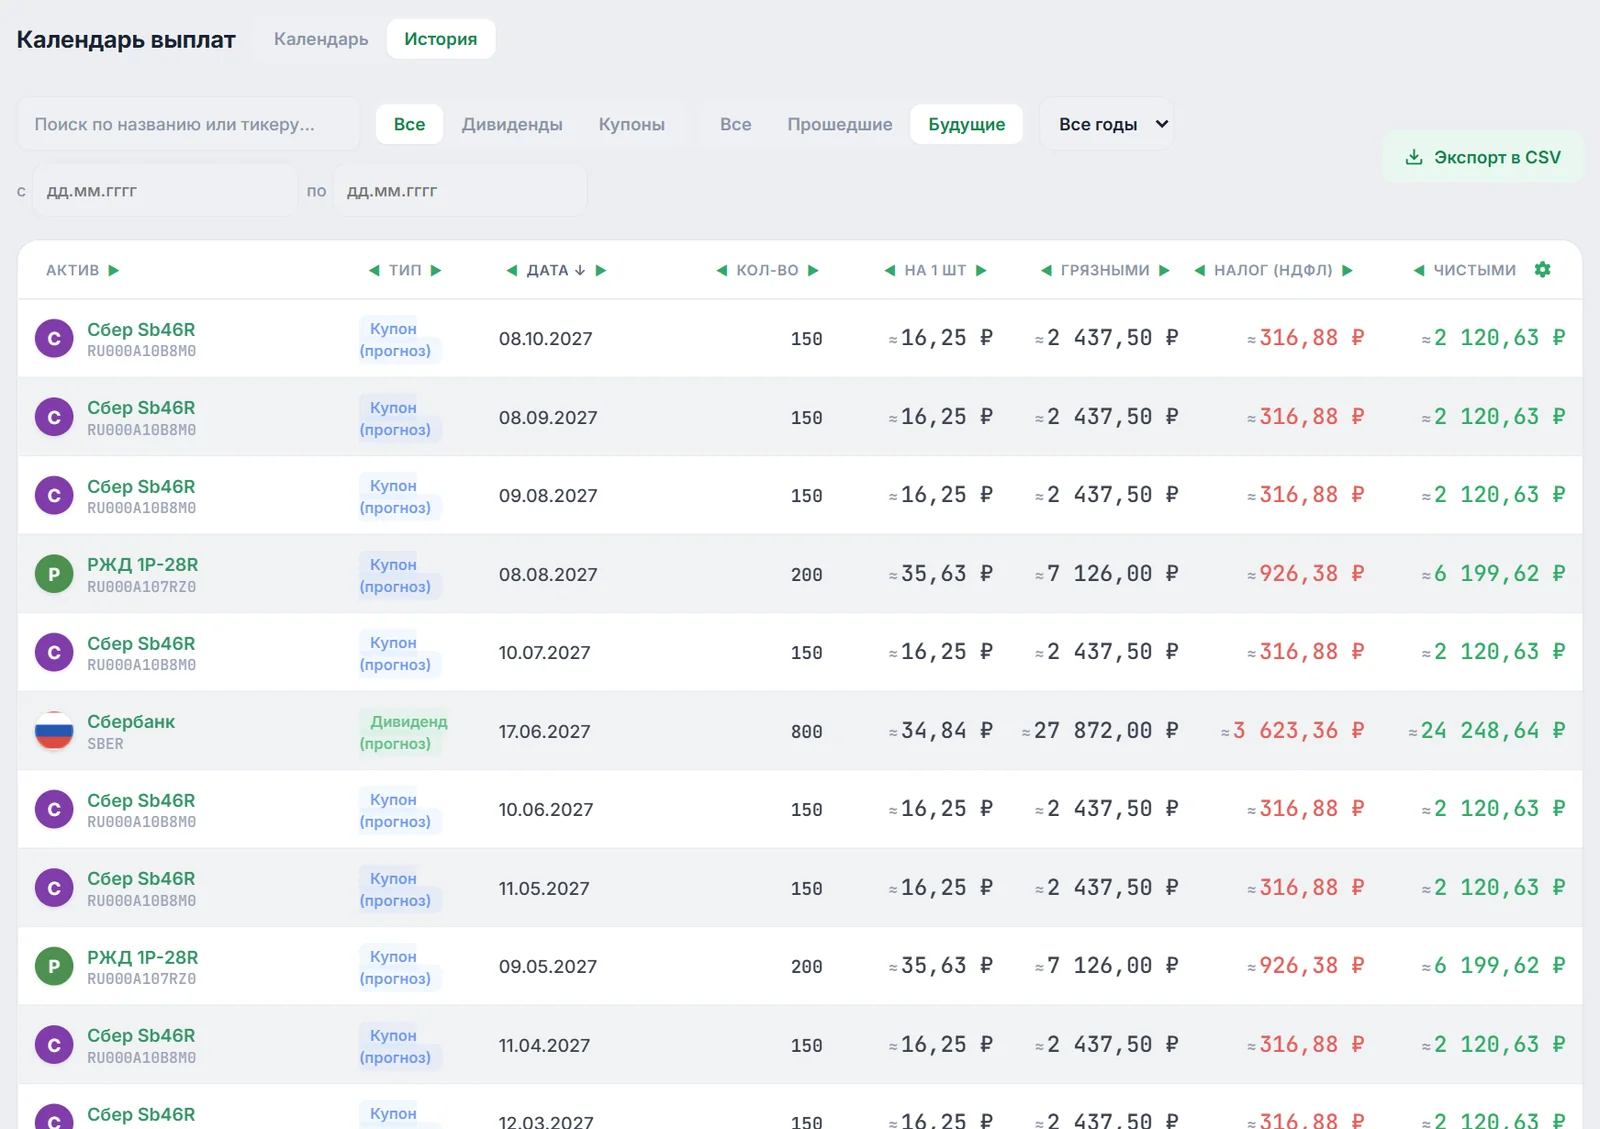
Календарь выплат и налоговый учет НДФЛ
Платформа Firewire Analytics прогнозирует будущий денежный поток портфеля (Cash Flow) и рассчитывает чистый доход с учетом прогрессивной шкалы НДФЛ (13% / 15%) и правил налогового агентирования брокеров.
1. Расчет НДФЛ по купонам и дивидендам
С 2025 года инвестиционный доход за год облагается НДФЛ по двухступенчатой шкале: 13% с части до 2,4 млн ₽ и 15% только с части сверх 2,4 млн ₽. Ставка 15% не применяется ко всему доходу — только к превышению.
| Доход за год (I) | НДФЛ за год |
|---|---|
| до 2 400 000 ₽ | I × 13% |
| свыше 2 400 000 ₽ | 312 000 ₽ + (I − 2 400 000 ₽) × 15% |
312 000 ₽ — это 13% от 2,4 млн ₽. Налог с одной выплаты D (купона или дивиденда) равен разнице: НДФЛ за год с учётом этой выплаты минус НДФЛ за год без неё. Так выплата, которая переходит порог, облагается по 13% до порога и по 15% после. В календаре выплат порог 2,4 млн ₽ считается по выплатам календаря за календарный год.
Пример. С начала года вы получили 2 300 000 ₽ купонов и дивидендов, и приходит выплата 200 000 ₽. Первые 100 000 ₽ укладываются в порог: 100 000 × 13% = 13 000 ₽. Остальные 100 000 ₽ выше порога: 100 000 × 15% = 15 000 ₽. Налог с выплаты — 28 000 ₽.