

Симуляция капитала методом Монте-Карло
Традиционные инвестиционные калькуляторы рассчитывают рост капитала по постоянной процентной ставке. Однако в реальном мире доходность рынка меняется случайным образом из года в год. В Firewire Analytics встроен движок Монте-Карло симуляции (10 000 итераций), который позволяет оценить устойчивость финансового плана с учетом волатильности и последовательности доходностей (Sequence of Returns Risk).
1. Зачем нужна симуляция Монте-Карло?
Даже если средняя историческая доходность акций составляет $14\%$ в год, портфель может столкнуться с несколькими убыточными годами подряд на старте изъятий (например, $-20\%$, $-15\%$). Если в этот период инвестор продолжает снимать средства на жизнь, капитал истощается значительно быстрее, чем показывает детерминированный калькулятор со средней ставкой.
Метод Монте-Карло воспроизводит 10 000 независимых сценариев развития будущего, учитывая как возможные рыночные ралли, так и глубокие кризисы.
2. Математическая модель шага симуляции
Симуляция идёт по годам: шаг — один год. На каждом шаге для каждого сценария разыгрывается годовая доходность $r_t$, капитал $S_t$ умножается на $(1 + r_t)$, и уже после роста к нему прибавляется чистый денежный поток года $C_t$. Капитал не опускается ниже нуля:
где:
- $S_t$ — стоимость капитала на начало года $t$;
- $r_t$ — случайная годовая доходность этого года;
- $C_t$ — чистый денежный поток года ($C_t = \text{Взносы} - \text{Изъятия}$; взнос или изъятие учитывается во все годы своего диапазона, включая первый и последний);
- $\mu$ — ожидаемая средняя годовая доходность (Expected Return);
- $\sigma$ — волатильность (стандартное отклонение годовой доходности);
- $Z_t \sim \mathcal{N}(0, 1)$ — стандартная нормальная случайная величина, независимая для каждого года и сценария.
Как разыгрывается $r_t$, зависит от переключателя «Тип распределения» в калькуляторе:
- Нормальное (выбрано по умолчанию) — годовая доходность нормальна: $r_t = \mu + \sigma \cdot Z_t$, то есть $r_t \sim \mathcal{N}(\mu, \sigma^2)$. Это не геометрическое броуновское движение: нормальной считается сама доходность, а не её логарифм.
- Лог-нормальное — нормальным считается логарифм годового множителя: $1 + r_t = \exp\left( \ln(1 + \mu) - \frac{\sigma^2}{2} + \sigma \cdot Z_t \right)$. Снос равен $\ln(1 + \mu) - \sigma^2/2$, а не $\mu - \sigma^2/2$: так средний годовой множитель в точности равен $1 + \mu$, а доходность никогда не опускается ниже $-100\%$. Это годовой (дискретный) аналог геометрического броуновского движения.
- Без риска — $r_t = \mu$ каждый год; все сценарии совпадают, и результат равен расчёту по постоянной ставке.
Поскольку поток $C_t$ прибавляется после роста, взнос начинает приносить доходность только со следующего года, а изъятие года не уменьшает капитал, на который начисляется доходность этого же года. Если капитал обнулился, он остаётся нулевым, пока следующие взносы его не пополнят.
3. Интерпретация веера сценариев ($P_{10}$, $P_{50}$, $P_{90}$)
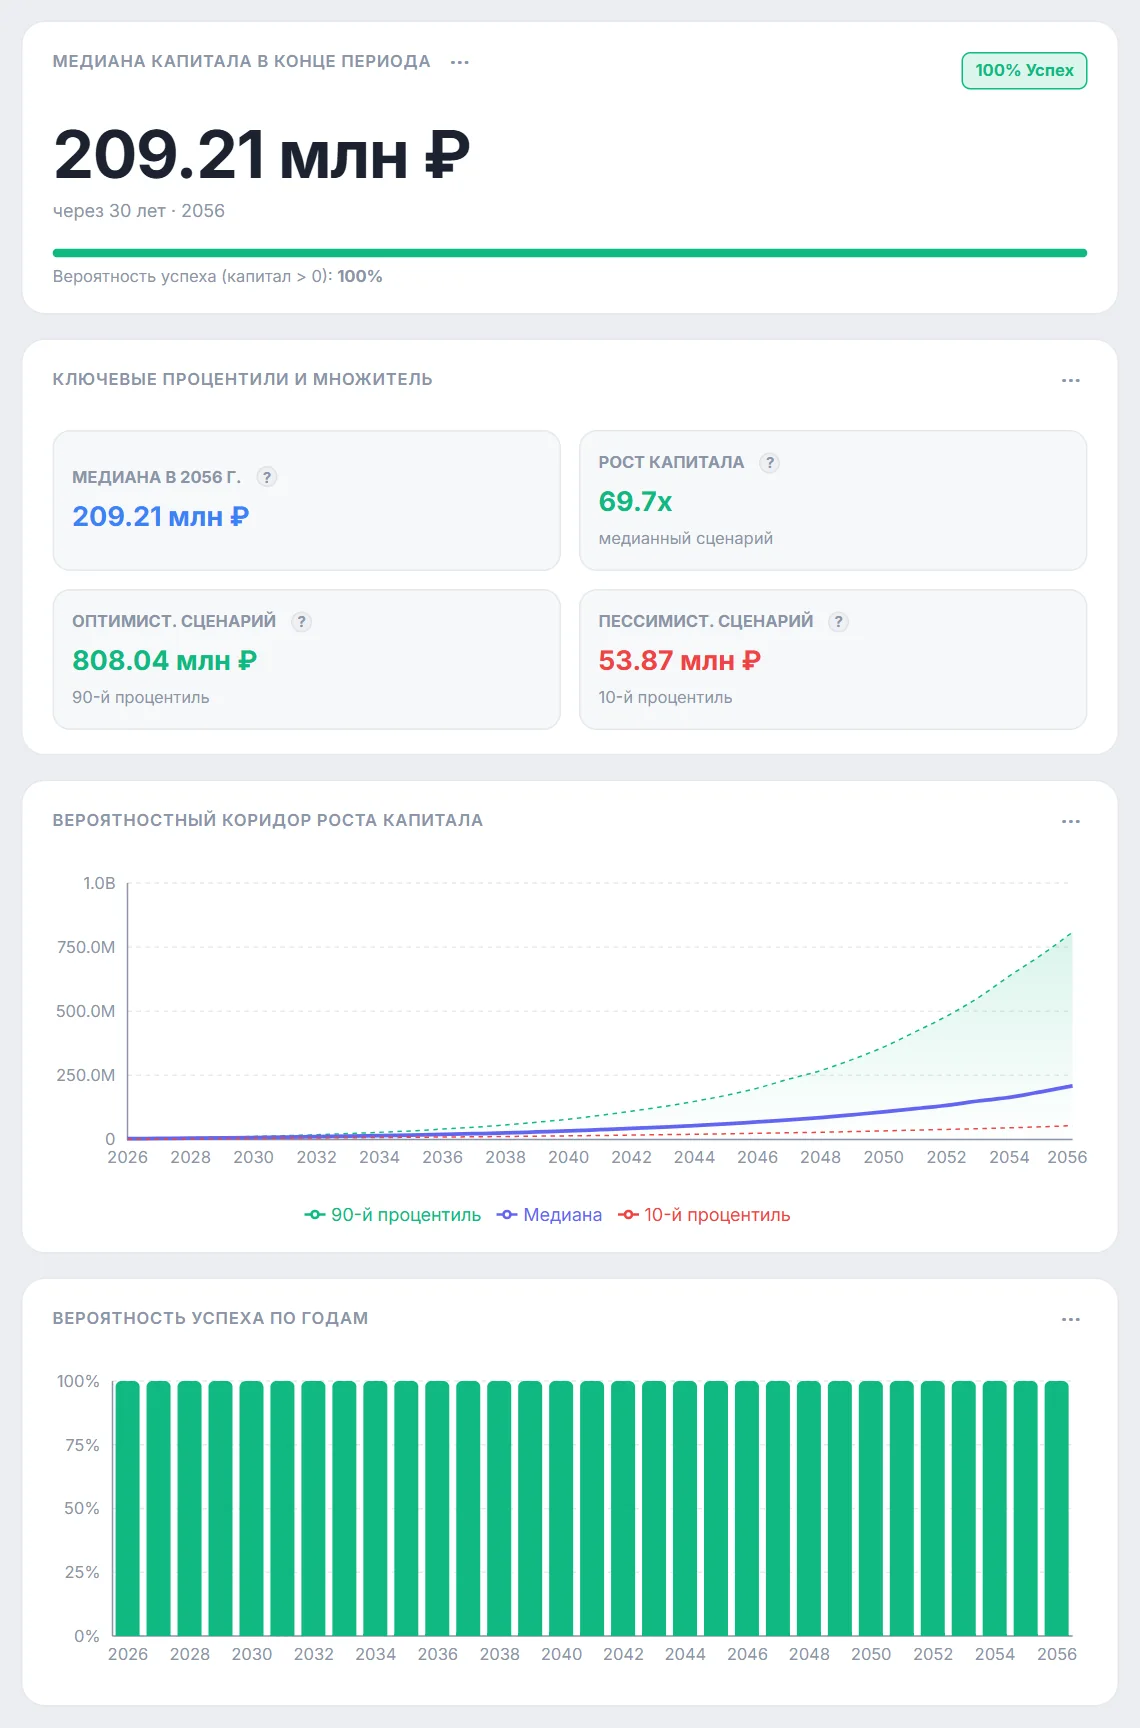
После проведения 10 000 расчетов результаты ранжируются и распределяются по перцентилям:
- Медианный сценарий ($P_{50}$) — центральный вариант развития событий ($50\%$ сценариев показали результат лучше, а $50\%$ — хуже).
- Оптимистичный сценарий ($P_{90}$) — верхний $10\%$-й квантиль, соответствующий продолжительному бычьему рынку.
- Консервативный / Кризисный сценарий ($P_{10}$) — нижний $10\%$-й квантиль, характеризующийся затяжными падениями цен на старте.
4. Вероятность успеха капитала (Success Rate / Capital Survival)
Ключевым показателем в калькуляторе Firewire является Success Rate ($\%$) — доля из 10 000 симуляций, в которых капитал на конец заданного горизонта планирования (например, к 85 годам) больше нуля ($S_T > 0$):
- Success Rate > 90% — высокоустойчивый план, минимальный риск исчерпания средств;
- 75% – 90% — приемлемый уровень, требующий гибкости в расходах при кризисах;
- Success Rate < 75% — высокий риск банкротства портфеля, план стоит пересмотреть: модель показывает, как на вероятность влияют меньшие изъятия или большие взносы.