

Модель финансовой независимости FIRE и правило 4%
Концепция FIRE (Financial Independence, Retire Early) ориентирована на скорейшее достижение финансовой свободы, когда ежегодные изъятия из инвестиционного капитала полностью перекрывают жизненные расходы, не исчерпывая его.
1. Правило 4% и Безопасная ставка изъятия (SWR)
Основой модели является «Правило 4%», выведенное в знаменитом исследовании Trinity Study (Университет Тринити). Оно гласит, что инвестор может ежегодно изымать $4\%$ от первоначального капитала (индексируя сумму на величину инфляции), не рискуя исчерпать портфель в течение минимум 30 лет.
Формула целевого капитала $C_{\text{target}}$:
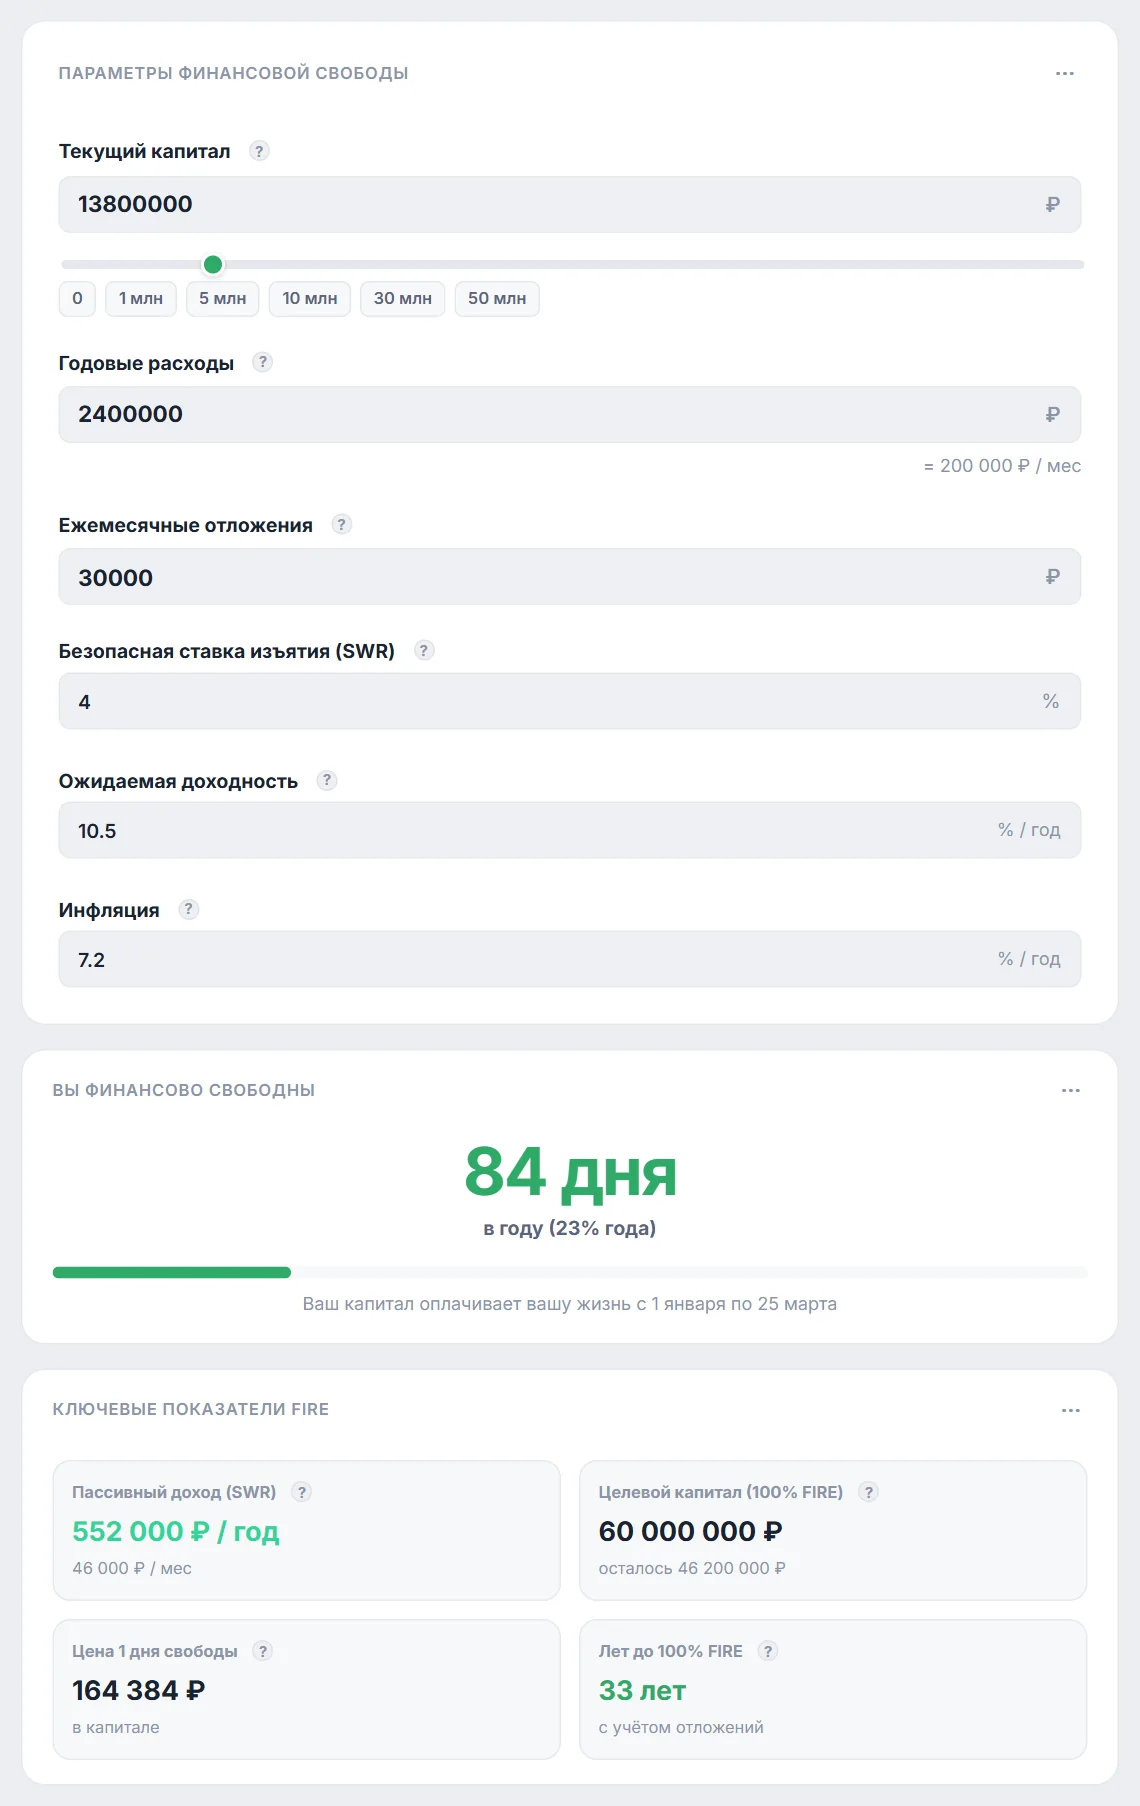
где $\text{SWR} = 4\%$ (Safe Withdrawal Rate), что эквивалентно 25-кратному размеру годовых расходов инвестора.
2. Норма сбережений (Savings Rate)
Скорость достижения финансовой независимости определяется не абсолютным уровнем дохода, а нормой сбережений:
Чем выше $\text{Savings Rate}$, тем меньше лет требуется для накопления целевого капитала $C_{\text{target}}$. Например, при норме сбережений $50\%$ инвестор обеспечивает 1 год жизни за 1 год работы.
3. Расчет времени до достижения FIRE
С учетом начального капитала $C_0$, ежегодных пополнений $A$ и реальной доходности портфеля $r$, количество лет $t$ до достижения финансовой свободы вычисляется по формуле:
Формула следует из уравнения роста капитала с ежегодными пополнениями в конце года: $C_0 (1 + r)^t + A \cdot \frac{(1 + r)^t - 1}{r} = C_{\text{target}}$. При $C_0 = 0$ она сводится к $t = \ln\left(1 + \frac{C_{\text{target}} \cdot r}{A}\right) / \ln(1 + r)$.