

Раздел «Ипотеки»: досрочное погашение, вычеты, аренда или покупка
Раздел «Ипотеки» считает платёж, переплату и график по одной или нескольким ипотекам, показывает эффект досрочных платежей, раскладывает налоговые вычеты по годам и сравнивает покупку жилья с арендой и инвестированием разницы под доходность вашего портфеля.
- Где: «Расходы» → «Ипотеки»; несколько расчётов — через «Добавить ипотеку».
- Досрочно: «Разово» или «Ежемесячно», «Снижать срок» или «Снижать платеж» — с экономией по процентам и сокращением срока.
- Вычеты: до 260 000 ₽ за жильё и 390 000 ₽ за проценты, по годам — в пределах 13 % вашего дохода.
- Аналитика: DTI, покрытие платежа портфелем, реинвестирование вычетов и «Аренда vs Ипотека» под доходность портфеля не выше 10 %.
1. Зачем нужен раздел «Ипотеки»
Ипотека — самый крупный регулярный расход в бюджете многих инвесторов, и решения по ней напрямую конкурируют с портфелем: внести свободные деньги досрочно или докупить облигации, брать квартиру или жить в аренде и инвестировать разницу. Раздел «Ипотеки» собирает такие расчёты на одном экране и связывает их с вашим портфелем: для части блоков используется его стоимость и доходность из Firewire.
Это калькулятор сценариев, а не учёт реального кредита: банк, выписки и фактические платежи сюда не подтягиваются — все параметры вы задаёте сами.
2. Где найти и как вести несколько ипотек
- В боковом меню откройте группу «Расходы» → «Ипотеки» (адрес страницы —
/expenses/mortgage). Счётчик рядом с пунктом меню показывает, сколько расчётов у вас сохранено. - Над блоками — вкладки ипотек. При первом входе создаётся «Ипотека 1» с примерными параметрами.
- Кнопка «Добавить ипотеку» создаёт ещё один расчёт — например, чтобы сравнить два банка или вашу ипотеку и ипотеку родителей. Карандаш на вкладке — «Переименовать», крестик — «Удалить» (единственную ипотеку удалить нельзя, а удаление требует подтверждения).
- Кнопка «Настроить» включает режим правки: блоки можно перетаскивать, менять им ширину и высоту и скрывать; скрытые возвращаются через «Добавить блок».
Параметры ипотек и размеры блоков сохраняются в настройках вашего профиля, а набор видимых блоков — в этом браузере.
3. Параметры кредита
Блок «Параметры кредита» — единственное место, где вводятся данные; все остальные блоки пересчитываются сразу после изменения поля.
- «Дата начала выплат» — месяц и год первого платежа. От неё зависят даты в графике и календаре вычетов, а также отметка текущего месяца.
- «Стоимость недвижимости» и «Первоначальный взнос» — взнос задаётся в рублях или в процентах от стоимости (ползунок — от 10 до 90 %).
- «Ставка (% в год)» и «Срок» — срок от 1 до 30 лет.
- «Тип платежей»: «Аннуитетный» — равные платежи каждый месяц; «Диффер.» — дифференцированный, платёж уменьшается со временем.
- «Мат. капитал» — отметьте «Использовать» и укажите сумму: она уменьшает сумму кредита так же, как первоначальный взнос.
- «Параметры для аналитики»: «Доход инвестора» (ежемесячный) и «Аренда жилья» — стоимость аренды аналогичной квартиры. Эти поля нужны для блоков долговой нагрузки, вычетов и сравнения с арендой.
Новая ипотека создаётся с примером: стоимость 12 млн ₽, взнос 2,4 млн ₽ (20 %), ставка 6 %, срок 20 лет, аннуитет, доход 150 000 ₽ и аренда 50 000 ₽ в месяц. Замените их своими значениями.
4. Результаты расчёта и расписание платежей
Сумма кредита — это стоимость жилья минус первоначальный взнос и материнский капитал. Для аннуитета ежемесячный платёж считается по стандартной формуле:
где $S$ — сумма кредита, $r$ — годовая ставка, $n$ — срок в месяцах. В дифференцированной схеме каждый месяц гасится одинаковая часть долга $S/n$ плюс проценты на остаток, поэтому в блоке показан диапазон «от … до …» — от первого платежа к последнему.
Блок «Результаты расчета» показывает:
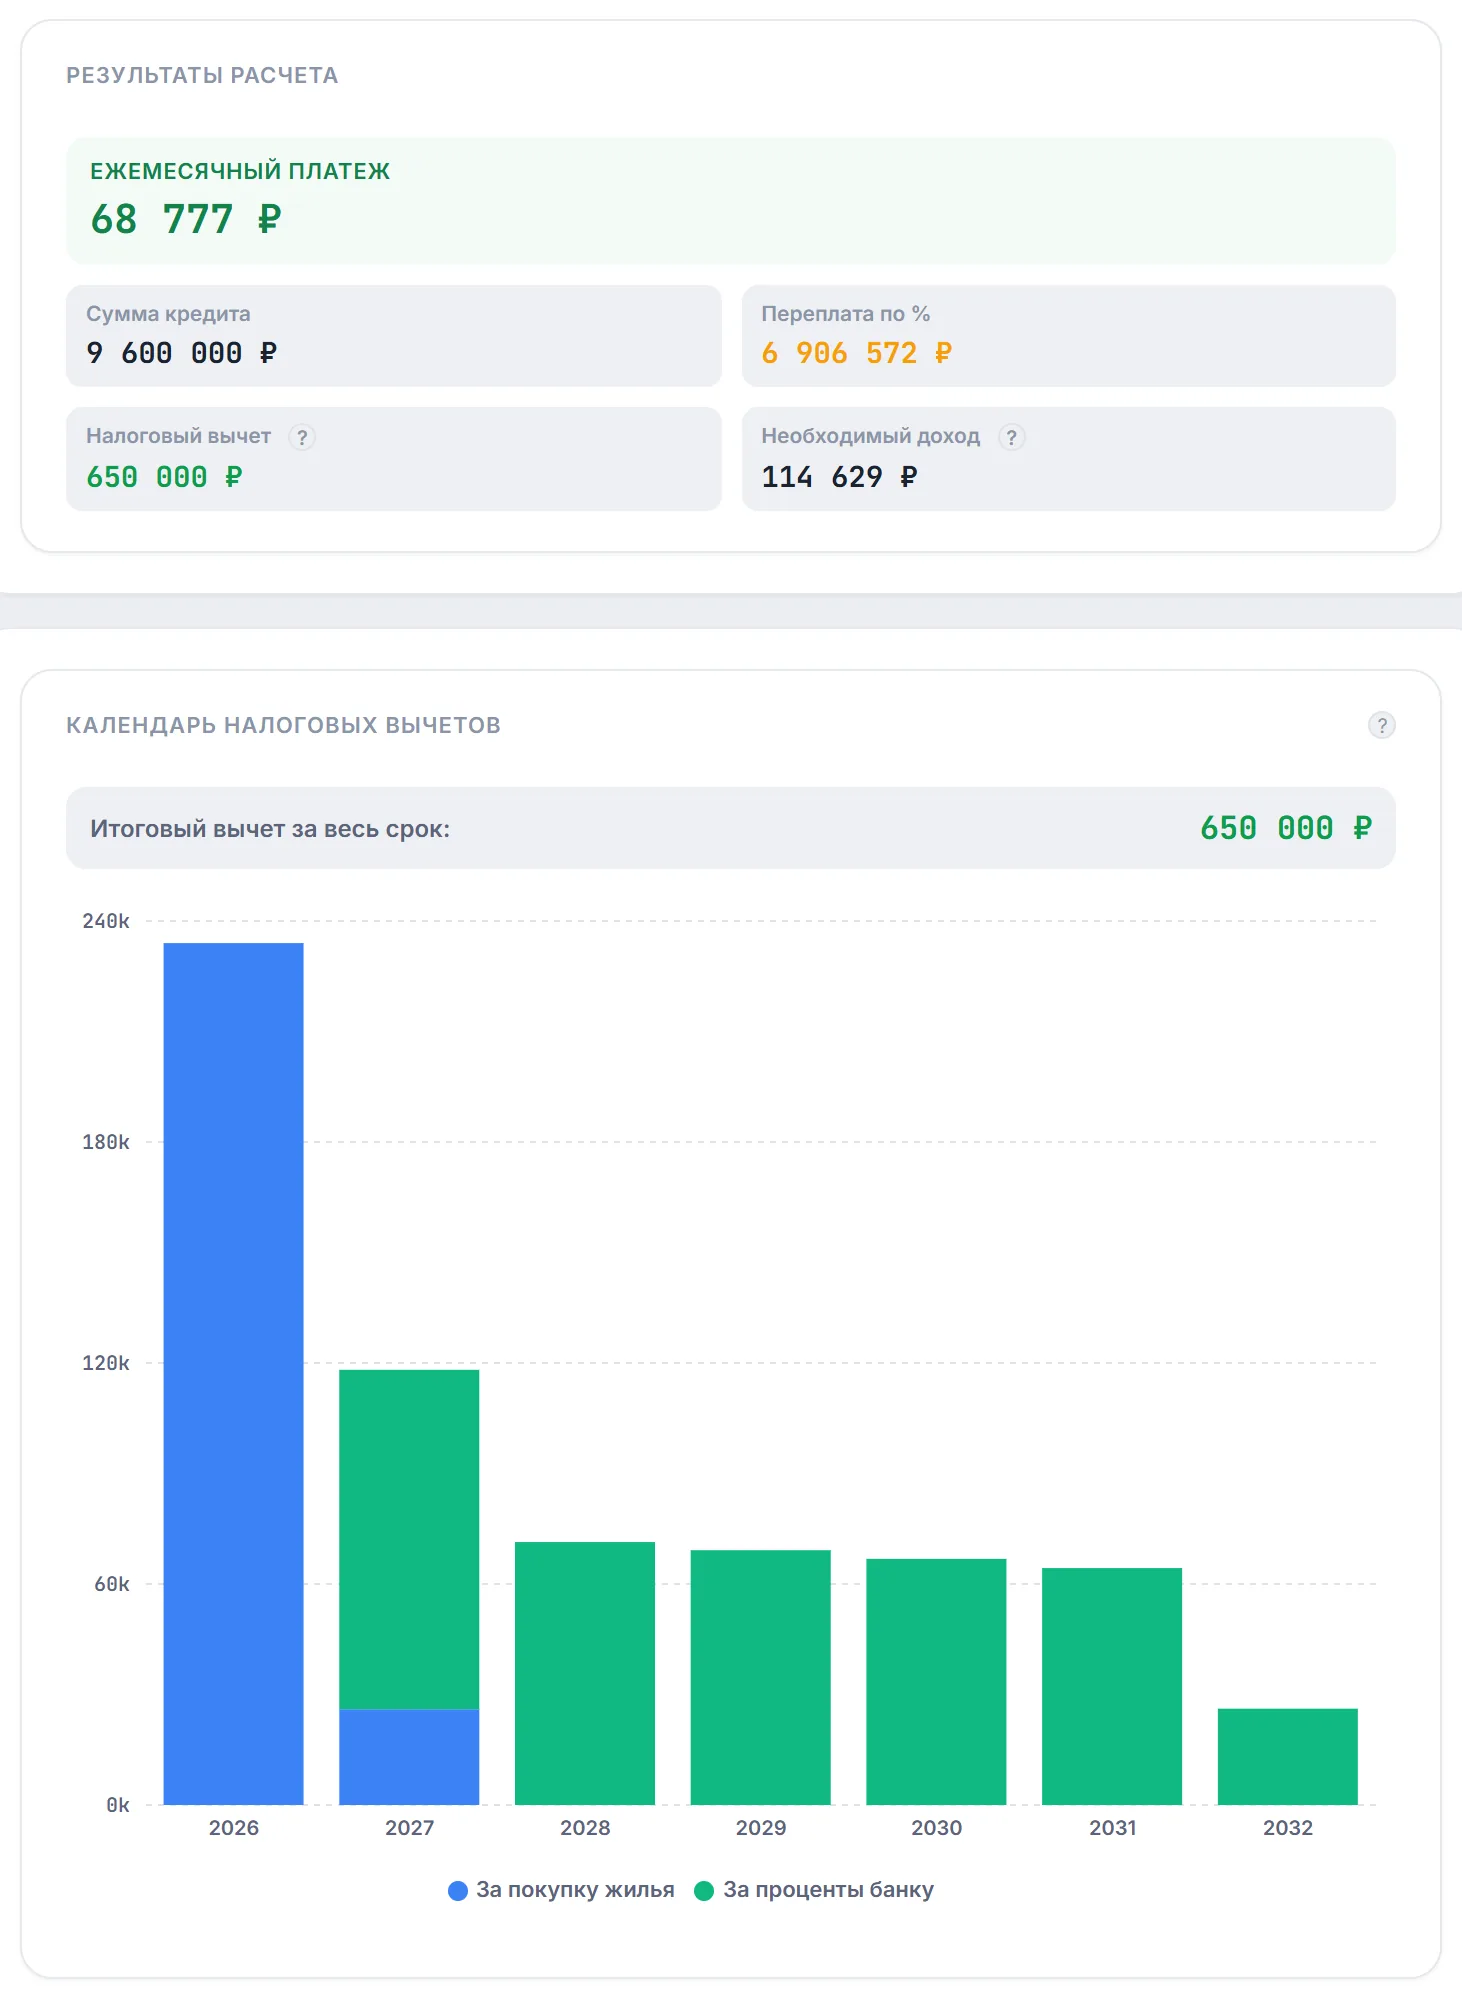
- «Ежемесячный платеж», «Сумма кредита» и «Переплата по %» — сумму всех процентов за срок (с учётом досрочных погашений, если они добавлены);
- «Налоговый вычет» — максимум, который можно вернуть по этой ипотеке (подробно — в разделе о вычетах);
- «Необходимый доход» — доход, при котором первый платёж занимает не больше 60 % бюджета:
Пример со скриншота. Кредит 9,6 млн ₽ на 20 лет под 6 %: $i = 0{,}5\,\%$, $n = 240$, платёж ≈ 68 777 ₽, переплата по процентам ≈ 6,9 млн ₽, необходимый доход $68\,777 / 0{,}6 \approx 114\,629$ ₽.
Ниже — «Диаграмма долей» (тело кредита против процентов) и «Расписание платежей» с вкладками «График» и «Таблица». Таблица сгруппирована по годам и показывает сумму платежа, основной долг, проценты и остаток долга по каждому месяцу; кнопки «Показать еще 12 месяцев» и «Раскрыть все строки» открывают остальные месяцы, а иконка «Развернуть на весь экран» — расписание целиком.
5. Досрочные погашения: срок или платёж
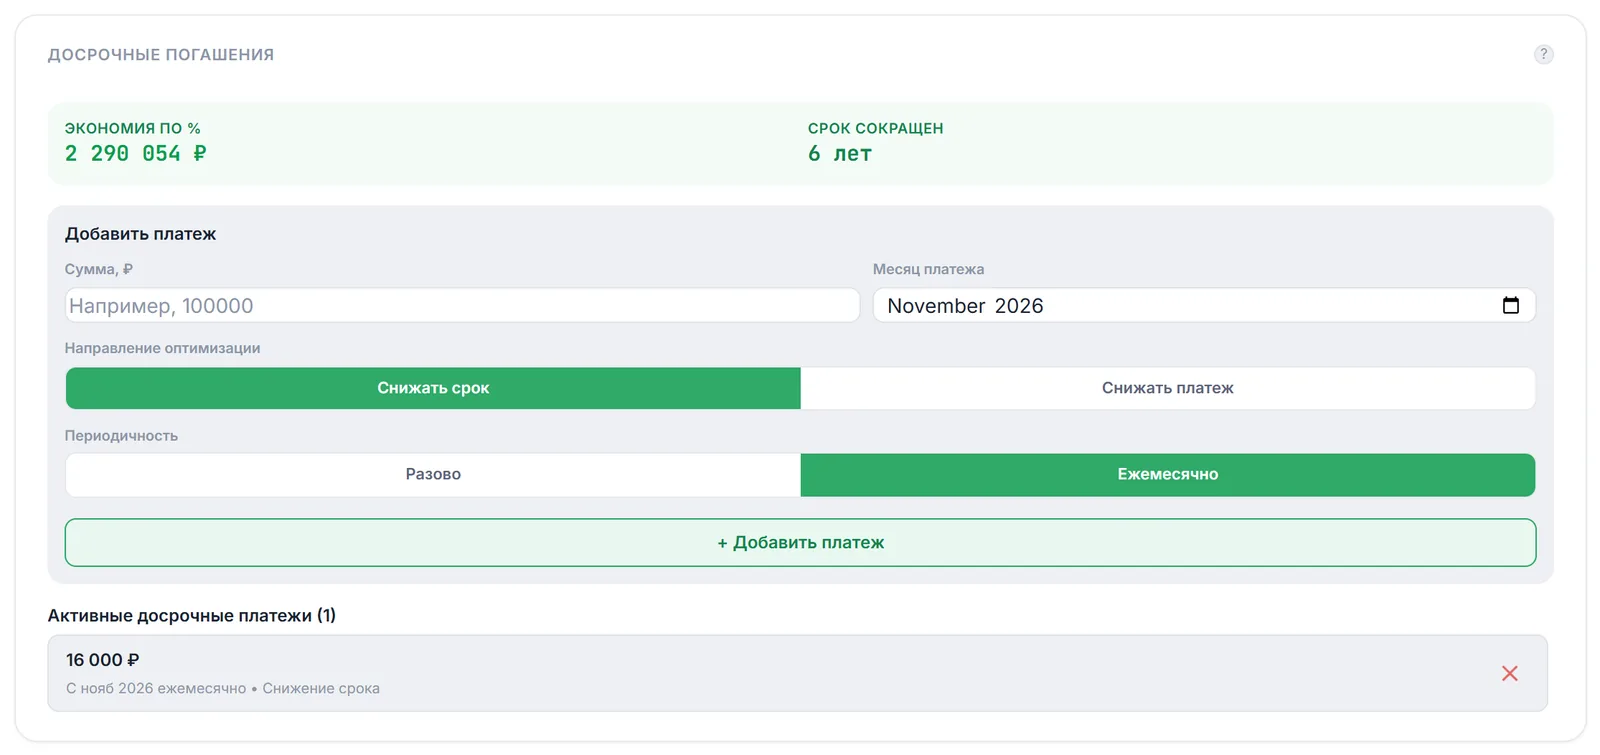
В блоке «Досрочные погашения» добавьте платёж: «Сумма, ₽», «Месяц платежа», «Направление оптимизации» и «Периодичность», затем нажмите «Добавить платеж».
- «Разово» — один платёж в выбранном месяце; «Ежемесячно» — такая же сумма каждый месяц, начиная с выбранного.
- «Снижать срок» — ежемесячный платёж остаётся прежним, а кредит закрывается раньше.
- «Снижать платеж» — после досрочного взноса платёж пересчитывается на оставшийся срок (для аннуитета — по той же формуле, для дифференцированной схемы — новая доля долга на месяц).
Досрочная сумма списывается в выбранном месяце после обычного платежа и уменьшает остаток долга; если она больше остатка, гасится только остаток. Сверху блока Firewire сравнивает график с досрочными платежами и без них: «Экономия по %» — на сколько меньше процентов вы заплатите, «Срок сокращен» — на сколько месяцев раньше закроется кредит. При «Снижать платеж» срок не сокращается, растёт только экономия.
Пример со скриншота. К кредиту 9,6 млн ₽ добавлено по 16 000 ₽ ежемесячно с ноября 2026 года со снижением срока: экономия по процентам — 2 290 054 ₽, кредит закрывается на 6 лет раньше.
Добавленные платежи видны в списке «Активные досрочные платежи», лишний удаляется крестиком.
6. Календарь налоговых вычетов
Firewire учитывает два имущественных вычета: 13 % от стоимости жилья, но не больше чем с 2 млн ₽ (до 260 000 ₽), и 13 % от процентов, уплаченных банку, но не больше чем с 3 млн ₽ (до 390 000 ₽). Значение «Налоговый вычет» в результатах — это теоретический максимум:
где $C$ — стоимость недвижимости, $I$ — все проценты по графику. В сумме это не больше 650 000 ₽.
Блок «Календарь налоговых вычетов» раскладывает возврат по годам. Вернуть за год можно не больше налога, который вы заплатили, поэтому годовой лимит считается из поля «Доход инвестора»:
Сначала в лимит года идёт вычет за покупку жилья, пока не будут выбраны 260 000 ₽, затем — вычет за проценты: 13 % от процентов, накопленных к этому году (не больше чем с 3 млн ₽), за вычетом уже полученного. Столбики окрашены по видам вычета («За покупку жилья» и «За проценты банку»), сверху — «Итоговый вычет за весь срок». В примере при доходе 150 000 ₽ годовой лимит — 234 000 ₽, поэтому вычет за покупку растягивается на два года.
Учтите: календарь показывает вычет в том году, когда уплачены проценты, а реально деньги возвращаются после подачи декларации или через работодателя. В расчёте не учитывается, получали ли вы имущественный вычет раньше, и берётся полная стоимость жилья — даже если часть оплачена материнским капиталом. Если в поле дохода стоит 0, календарь пуст и предлагает проверить ежемесячный доход.
7. Эффект реинвестирования вычетов
Блок «Эффект реинвестирования вычетов» отвечает на вопрос: что будет, если каждый возвращённый налог сразу вкладывать в бумаги под доходность вашего портфеля? Каждый годовой вычет из календаря растёт по сложному проценту до конца срока кредита:
где $V_t$ — вычет года $t$, $t_0$ — год начала выплат, $T$ — фактический срок кредита в годах (с учётом досрочных погашений), а $y$ — доходность к погашению вашего портфеля, но не выше 10 % — консервативный лимит для долгого прогноза. Блок показывает «Капитал к концу срока», «Сумма вычетов» (тот же максимум, что в «Результатах расчета») и «Доход от реинвест.» — разницу между капиталом и этой суммой.
Учтите: в пояснении под блоком выводится YTM портфеля как есть (например, 16,2 %), но в расчёт идёт не больше 10 %. Если портфель пуст, вместо расчёта появится подсказка добавить активы.
8. Долговая нагрузка и покрытие платежа портфелем
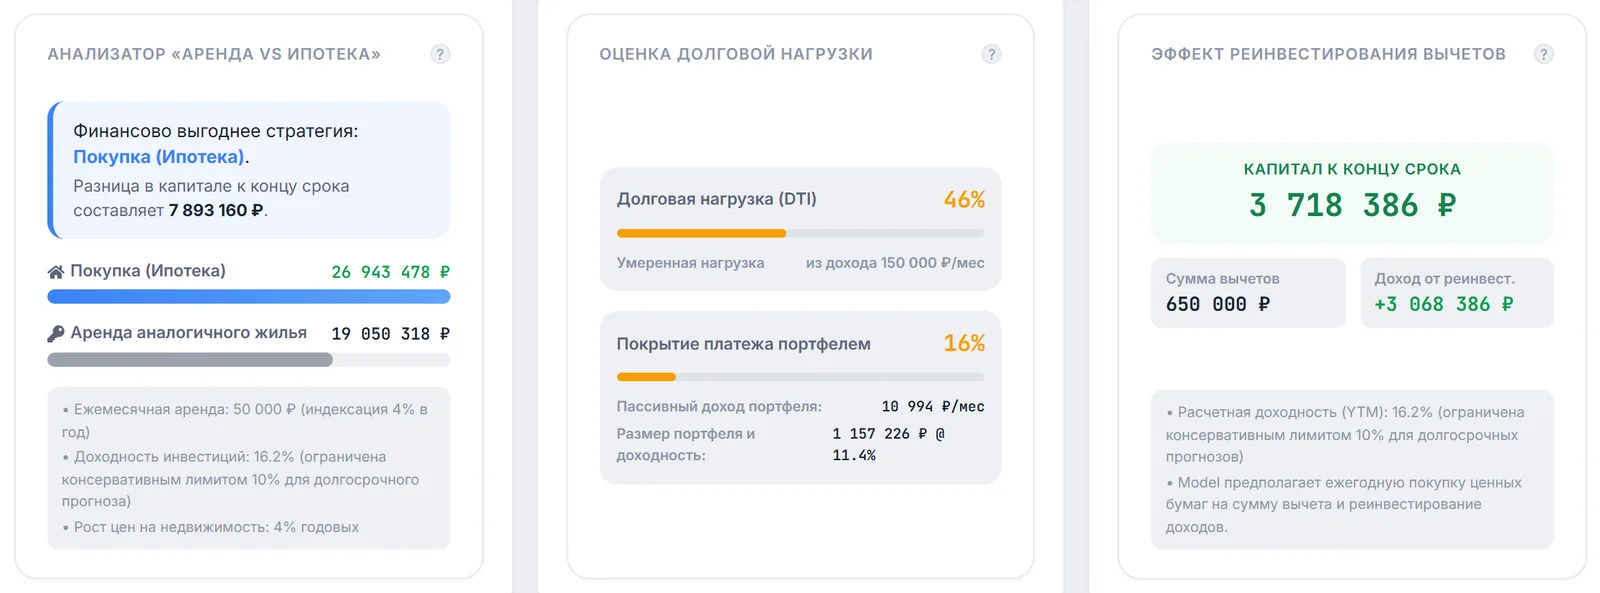
Блок «Оценка долговой нагрузки» состоит из двух шкал.
- «Долговая нагрузка (DTI)» — доля первого платежа в ежемесячном доходе: $\text{DTI} = P_1 / \text{доход}$. До 30 % — «Низкая нагрузка (Безопасно)», от 31 до 50 % — «Умеренная нагрузка», больше 50 % — «Критическая нагрузка (Высокий риск)».
- «Покрытие платежа портфелем» — какую часть платежа закрыл бы пассивный доход портфеля: стоимость портфеля умножается на текущую купонную доходность облигаций портфеля и делится на 12, а затем на первый платёж. Под шкалой видны «Пассивный доход портфеля» в месяц и «Размер портфеля и доходность».
Пример со скриншота. Платёж 68 777 ₽ при доходе 150 000 ₽ — DTI 46 %, умеренная нагрузка. Портфель 1 157 226 ₽ при текущей доходности 11,4 % даёт около 10 994 ₽ в месяц — 16 % платежа.
9. Аренда или покупка
«Анализатор „Аренда vs Ипотека“» сравнивает капитал к концу фактического срока кредита в двух сценариях.
- «Покупка (Ипотека)» — квартира дорожает на 4 % в год, к её стоимости прибавляются вычеты из календаря: $C \cdot 1{,}04^{T} + \sum V_t$.
- «Аренда аналогичного жилья» — вы не покупаете квартиру, а инвестируете первоначальный взнос, и каждый месяц докладываете разницу между платежом по ипотеке и арендой. Аренда дорожает на 4 % в год, капитал растёт под доходность портфеля, ограниченную 10 %:
где $P_m$ — платёж по ипотеке в месяце $m$ (вместе с досрочными), $R$ — аренда в первый месяц. Если аренда дороже платежа, разница вычитается из капитала. Вердикт «Финансово выгоднее стратегия» показывает сценарий с большим капиталом и разницу между ними.
Пример со скриншота. Квартира за 12 млн ₽ через 20 лет при росте 4 % стоит около 26,3 млн ₽, с вычетами — 26 943 478 ₽. Сценарий аренды за 50 000 ₽ даёт 19 050 318 ₽ — покупка выгоднее на 7 893 160 ₽.
10. Оговорки и ограничения
- Это модель, а не договор с банком. Страховки, комиссии, изменение ставки, налог на имущество, ремонт и налог с инвестиционного дохода не учитываются.
- Фиксированные допущения. Рост цен на жильё и аренды — 4 % в год, доходность инвестиций — не выше 10 %; изменить их нельзя.
- Материнский капитал уменьшает кредит, но не входит в стартовый капитал сценария аренды и не уменьшает базу вычета.
- Нужен непустой портфель. «Эффект реинвестирования вычетов» и «Аренда vs Ипотека» без активов показывают подсказку вместо расчёта.
- Тариф. Раздел не ограничен тарифом — он доступен всем пользователям.
Как ипотека влияет на прогноз капитала портфеля, рассказано в статье прогноз реинвестирования. Расчёты носят справочный характер и не являются индивидуальной рекомендацией.
11. Часто задаваемые вопросы (FAQ)
Почему «Налоговый вычет» в результатах больше, чем итог в календаре вычетов?
«Налоговый вычет» — теоретический максимум по стоимости жилья и процентам. Календарь дополнительно ограничивает возврат налогом, который вы платите за год (13 % от дохода, указанного в параметрах). При небольшом доходе часть вычета не успевает вернуться за срок кредита.
Что выгоднее в калькуляторе — «Снижать срок» или «Снижать платеж»?
При одинаковых суммах досрочных платежей «Снижать срок» обычно даёт большую «Экономию по %», потому что долг гасится быстрее, а платёж не уменьшается. «Снижать платеж» снижает ежемесячную нагрузку. Добавьте оба варианта в разные ипотеки через «Добавить ипотеку» и сравните.
Сохраняются ли мои ипотеки на другом устройстве?
Да: параметры ипотек и досрочные платежи сохраняются в настройках профиля. В браузере хранится только набор видимых блоков страницы.
Почему DTI считается по первому платежу?
Для аннуитета платёж одинаковый, а для дифференцированной схемы первый платёж самый большой — по нему банк и оценивает нагрузку. Если в первом месяце запланирован досрочный платёж, он тоже войдёт в расчёт.