

Прогноз: реинвестирование против простого дохода
Блок «Реинвестирование против простого дохода» показывает, как вырастет портфель, если возвращать доход в рынок, и сколько вы недополучите, если тратить его. Настройки модели учитывают налог, ИИС-3, комиссию брокера, бенчмарк и платежи по ипотеке.
- Две линии: «Реинвест» (доход работает дальше) и «Простой» (доход просто копится) от текущей стоимости портфеля.
- Горизонт: до погашения самой дальней облигации, но не меньше 8 лет.
- Настройки: НДФЛ 0/13/15 %, льгота ИИС-3 с 5-го года, комиссия, своя ставка реинвестирования, бенчмарк RGBITR/RUABITR.
- Ипотека: переключатель «Учёт ипотеки» вычитает платежи и показывает упущенную выгоду.
1. Что показывает прогноз
Купоны и дивиденды можно тратить, а можно возвращать в рынок. Блок «Реинвестирование против простого дохода» на странице «Доходности» рисует две траектории стоимости портфеля на годы вперёд: «Реинвест» — доход каждый год вкладывается обратно, «Простой» — доход копится, но сам ничего не зарабатывает. Разница между линиями — цена решения «проедать» выплаты.
Соседний блок «Параметры финансового моделирования» делает прогноз ближе к вашей ситуации: налог, льгота ИИС-3, комиссия брокера, своя ставка реинвестирования и сравнение с облигационным индексом. А переключатель «Учёт ипотеки» показывает, во что обходится изъятие денег из портфеля на платежи по кредиту.
Как начисляются и реинвестируются конкретные купоны по месяцам, разобрано в статье Календарь выплат. Здесь речь о годовой модели всего портфеля и её настройках.
2. Где найти
- Откройте раздел «Доходности» в боковом меню.
- Прокрутите к блокам «Параметры финансового моделирования» и «Реинвестирование против простого дохода». Если их нет, нажмите «Настроить» → «Добавить блок» и выберите «Параметры моделирования» и «Прогноз роста».
- Переключатель «Учёт ипотеки» находится в верхней панели фильтров страницы, рядом с переключателями «Номинальная / Реальная (− ИПЦ)» и «Простой / Реинвест».
На дашборд можно добавить виджеты с теми же названиями. Они связаны между собой и запоминают свои настройки в этом браузере, но работают отдельно от страницы «Доходности» и ипотеку не учитывают.
3. Как устроен график
- Старт — текущая стоимость портфеля выбранного счёта.
- Горизонт — от текущего года до года погашения самой дальней облигации в портфеле, но не меньше 8 лет.
- «Реинвест» (сплошная зелёная линия) — доход по ставке реинвестирования ежегодно прибавляется к капиталу и дальше зарабатывает сам.
- «Простой» (пунктир) — доход по YTM портфеля прибавляется к капиталу, но проценты на него не начисляются.
- Под графиком — итог: «При реинвестировании купонов итог за N лет выше на … — эффект сложного процента».
- Наведите курсор на год — подсказка покажет «Реинвест», «Простой», «Бенчмарк» (если он включён) и «Разница». Кнопка со стрелками рядом с заголовком разворачивает график на весь экран.
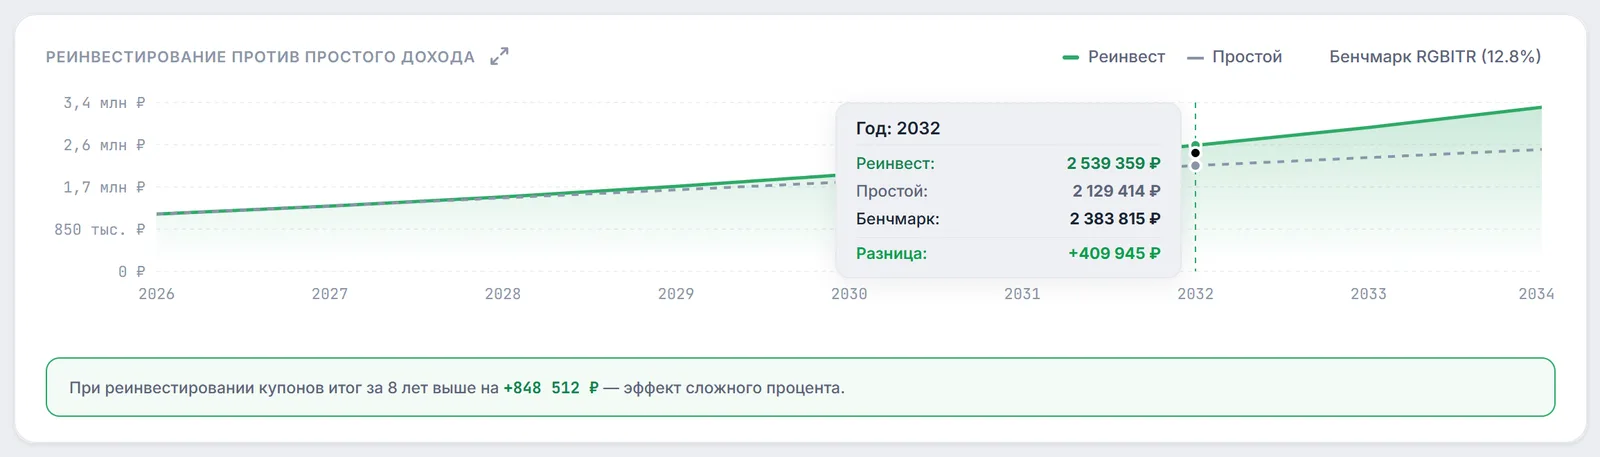
В режиме скрытия сумм ось и подсказки переходят в проценты от стартовой стоимости, поэтому графиком можно делиться, не раскрывая баланс.
4. Настройки модели
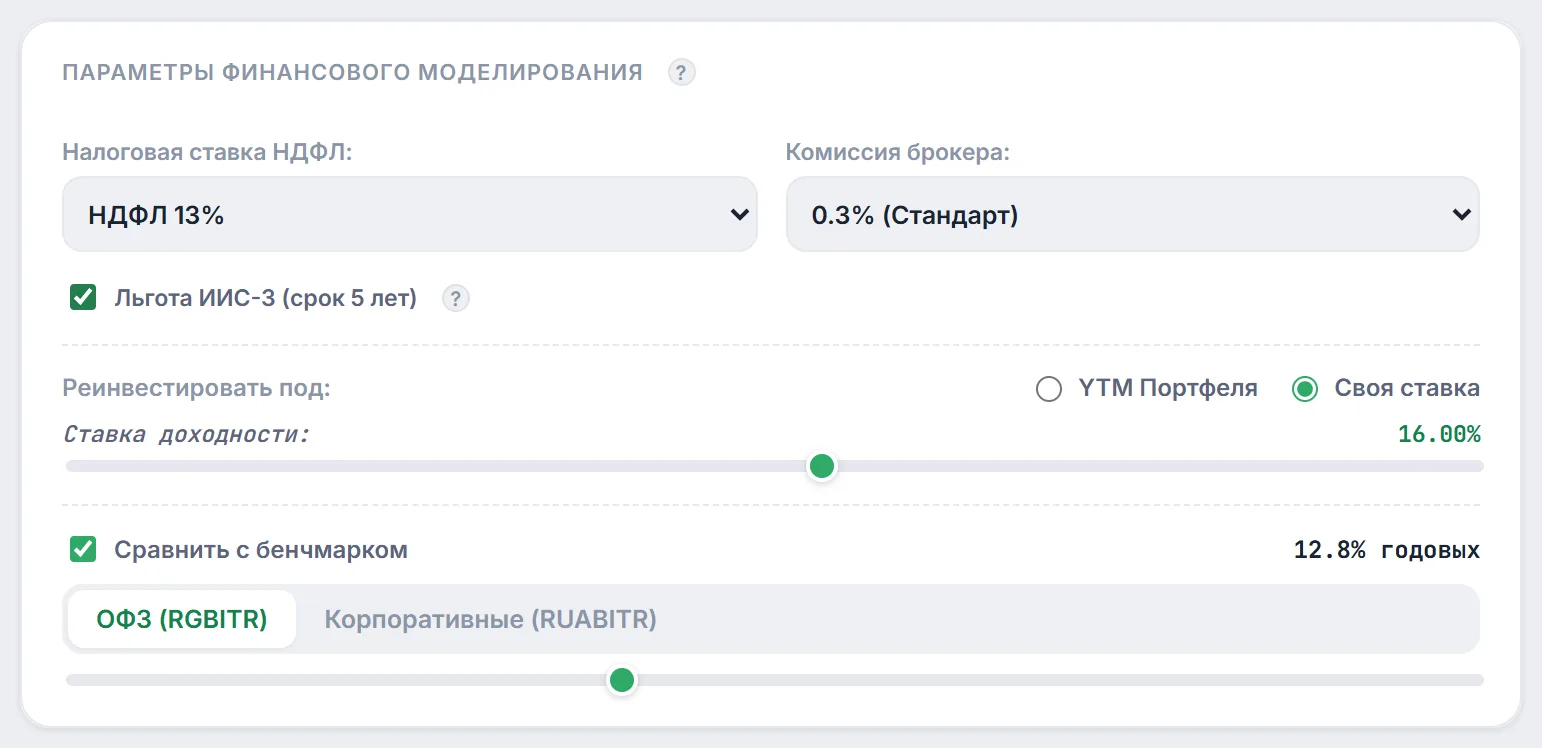
- «Налоговая ставка НДФЛ» — «Без налога (0%)», «НДФЛ 13%» или «НДФЛ 15%». Годовой доход в модели уменьшается на эту долю: $r \cdot (1 - \tau)$. Ставка применяется ко всему доходу целиком, без деления на ступени шкалы.
- «Льгота ИИС-3 (срок 5 лет)» — галочка появляется, если выбран налог больше нуля. С неё налог в модели обнуляется начиная с 5-го года прогноза, а в подсказке графика у таких лет появляется метка «ИИС-3 (0% НДФЛ)». Эта галочка запоминается в браузере. Правила ИИС-3 — в статье налоговые вычеты ИИС и ЛДВ.
- «Комиссия брокера» — 0%, 0.05%, 0.3%, 0.5% или 1.0%. Комиссия один раз уменьшает стартовую сумму, а на линии «Реинвест» ещё и пропорционально срезает доход каждого года — так модель учитывает, что реинвестирование требует новых покупок.
- «Реинвестировать под» — «YTM Портфеля» (по умолчанию) или «Своя ставка» с ползунком от 0 до 30% с шагом 0,5. Ставка влияет только на линию «Реинвест»; «Простой» всегда считается по YTM портфеля (что такое YTM).
- «Сравнить с бенчмарком» — индекс «ОФЗ (RGBITR)» или «Корпоративные (RUABITR)» Московской биржи. Firewire подставляет доходность выбранного индекса, а ползунок позволяет задать свою от 5 до 25% годовых. Бенчмарк растёт от той же стартовой суммы по сложному проценту, без налога и комиссии; в легенде появляется «Бенчмарк RGBITR (…%)», в подсказке — строка «Бенчмарк».
Как настройки складываются в годовой шаг модели ($V_0$ — стартовая стоимость, $f$ — комиссия, $\tau_i$ — налог года $i$, $M_i$ — платежи по ипотеке, если учёт включён):
Значения не опускаются ниже нуля. Настройки блока, кроме галочки ИИС-3, не сохраняются: при новом открытии страницы снова стоят НДФЛ 13%, комиссия 0.3% и ставка по YTM портфеля.
5. Переключатель «Учёт ипотеки»
Если вы ведёте кредиты в разделе «Ипотеки» (группа «Расходы» в боковом меню), прогноз может учесть, что часть денег уходит на платежи, а не на инвестиции.
- Добавьте ипотеку в разделе «Ипотеки»: стоимость жилья, первоначальный взнос, материнский капитал, ставка, срок, дата начала и тип платежа (аннуитетный или дифференцированный).
- На странице «Доходности» включите «Учёт ипотеки». Переключатель и список ипотек сохраняются в настройках аккаунта.
- Firewire строит график платежей по каждой ипотеке, суммирует их по календарным годам и, начиная со следующего года, вычитает: из линии «Реинвест» — платежи этого года, из линии «Простой» — все платежи, накопленные к этому году.
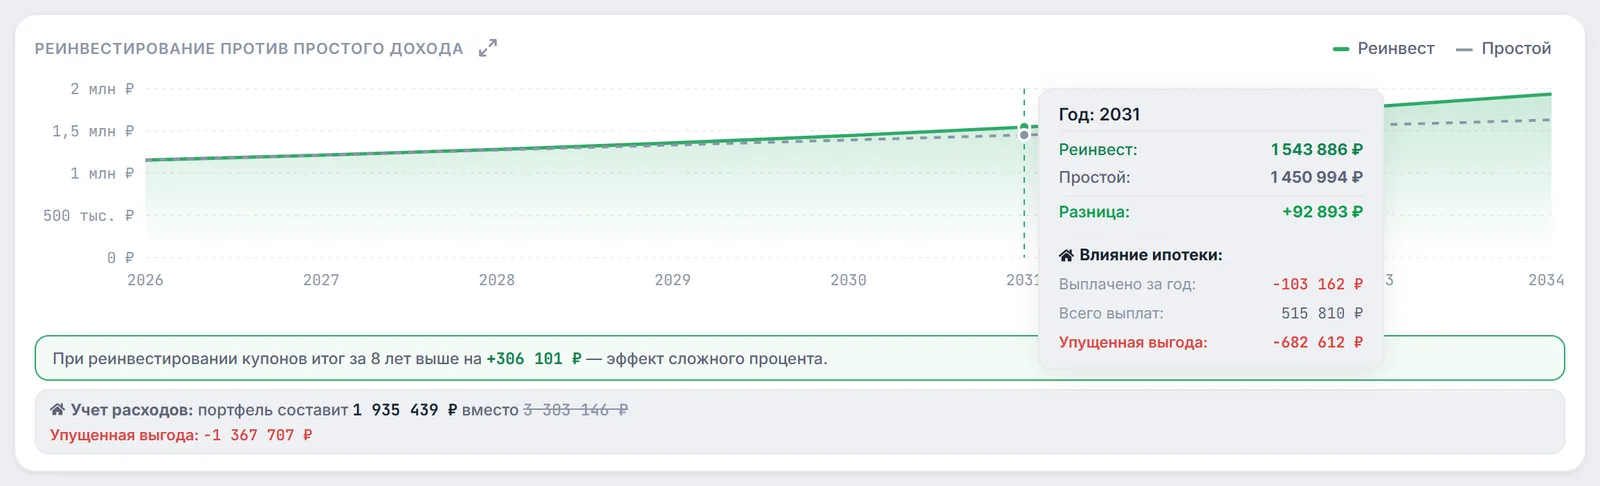
Под графиком появляется плашка «Учет расходов»: какой будет линия «Реинвест» к концу срока с платежами и какой была бы без них (перечёркнутая сумма). Строка «Упущенная выгода» — разница этих сумм: сами платежи плюс доход, который эти деньги заработали бы под сложный процент. В подсказке графика за каждый год есть раздел «Влияние ипотеки»: «Выплачено за год», «Всего выплат» и «Упущенная выгода» на этот год.
На скриншоте видно, почему упущенная выгода больше суммы платежей: к 2031 году выплачено 515 810 ₽, а отставание от прогноза без ипотеки уже 682 612 ₽. Решать, гасить ли кредит досрочно или инвестировать, помогает отдельный калькулятор в разделе «Ипотеки».
6. Ограничения модели
- Ставка доходности постоянна на весь горизонт; колебания цен, дефолты и изменение ключевой ставки не моделируются (для шоков ставки есть стресс-тест).
- Доход начисляется раз в год, налог — по одной ставке на весь доход, без порога 2,4 млн ₽ (как устроена шкала — в статье налогообложение денежных потоков).
- Новые пополнения счёта в прогноз не входят — только текущий капитал и, при включённом учёте, платежи по ипотеке.
- Прогноз — иллюстрация эффекта сложного процента, а не обещание доходности.
7. Часто задаваемые вопросы (FAQ)
Почему линия «Простой» не меняется, когда я задаю свою ставку реинвестирования?
Так задумано: «Простой» всегда считается по YTM портфеля, а «Своя ставка» отвечает только за то, под какой процент вы вложите полученный доход. Так видно, сколько добавляет именно реинвестирование по выбранной ставке.
Как выбрать между 13% и 15%?
Ставка 15% применяется к части инвестиционного дохода за год свыше 2,4 млн ₽. Если ваш годовой доход от инвестиций заметно меньше этой суммы, оставьте 13%. Модель применяет выбранную ставку ко всему доходу, поэтому при доходе около порога результат будет приблизительным.
Я включил «Учёт ипотеки», но плашки «Учет расходов» нет. Почему?
Плашка появляется, только если в разделе «Ипотеки» добавлен хотя бы один кредит. Без кредитов переключатель ничего не вычитает.
Сохранятся ли настройки модели, если закрыть страницу?
На странице «Доходности» запоминаются только галочка ИИС-3 (в браузере) и переключатель «Учёт ипотеки» (в настройках аккаунта). Остальное возвращается к значениям по умолчанию. Виджеты прогноза на дашборде хранят свои настройки в браузере.