

Стресс-тест ставки: что будет с облигациями, если ЦБ изменит ставку
Блок «Стресс-тестирование портфеля» на странице «Доходности» переоценивает облигации вашего счёта при сдвиге ключевой ставки: двигаете ползунок — и видите изменение стоимости в рублях и в процентах от портфеля.
- Где: раздел «Доходности» → блок «Стресс-тестирование портфеля»; есть и виджет для дашборда.
- Как: ползунок от −5 до +5 п.п. к текущей ключевой ставке ЦБ с шагом 0,25 п.п.
- Что считает: изменение стоимости облигаций по модифицированной дюрации: $-D_{\text{мод}} \cdot \Delta r \cdot V_{\text{обл}}$.
- Важно: процент считается от стоимости всего портфеля; оценка линейная, без выпуклости.
1. Зачем проверять портфель на изменение ставки
Цена облигации с фиксированным купоном движется против рыночных ставок: ставки растут — облигации дешевеют, ставки падают — дорожают. Ключевая ставка Банка России задаёт общий уровень доходностей, поэтому каждое её решение отражается на стоимости облигационной части портфеля.
Блок «Стресс-тестирование портфеля» показывает этот эффект в рублях и процентах ещё до решения ЦБ: вы двигаете ползунок и видите, насколько подешевеют или подорожают ваши облигации, если ставки сдвинутся на заданную величину. Это помогает понять, комфортен ли вам текущий процентный риск, — без таблиц и ручных расчётов.
2. Где найти стресс-тест
- Откройте раздел «Доходности» в боковом меню.
- Найдите блок «Стресс-тестирование портфеля». Если вы его скрывали, нажмите «Настроить» в правом верхнем углу страницы, затем «Добавить блок» и выберите «Стресс-тестирование».
- Тот же расчёт можно вынести на главный экран: на дашборде есть виджет «Стресс-тестирование портфеля» (как собирать дашборд — в статье Bento Grid дашборд).
Стресс-тест считается по счёту или портфелю, выбранному в переключателе счетов в шапке приложения.
3. Как пользоваться ползунком
- В правом верхнем углу блока — бейдж «ЦБ РФ: …%»: текущая ключевая ставка. Firewire берёт её с сайта Банка России и обновляет не реже раза в сутки.
- Передвиньте ползунок «Изменение процентных ставок». Диапазон — от −5 до +5 процентных пунктов с шагом 0,25 п.п. Рядом с величиной сдвига показана ставка, которая получится после него: «Ставка ЦБ: …%».
- Как только сдвиг отличен от нуля, появляется плашка «Оценочная переоценка облигаций» — в скобках указана текущая стоимость всех облигаций счёта. Ниже — итог: «Падение стоимости» (красным, при росте ставок) или «Прирост стоимости» (зелёным, при снижении) в рублях и в процентах.
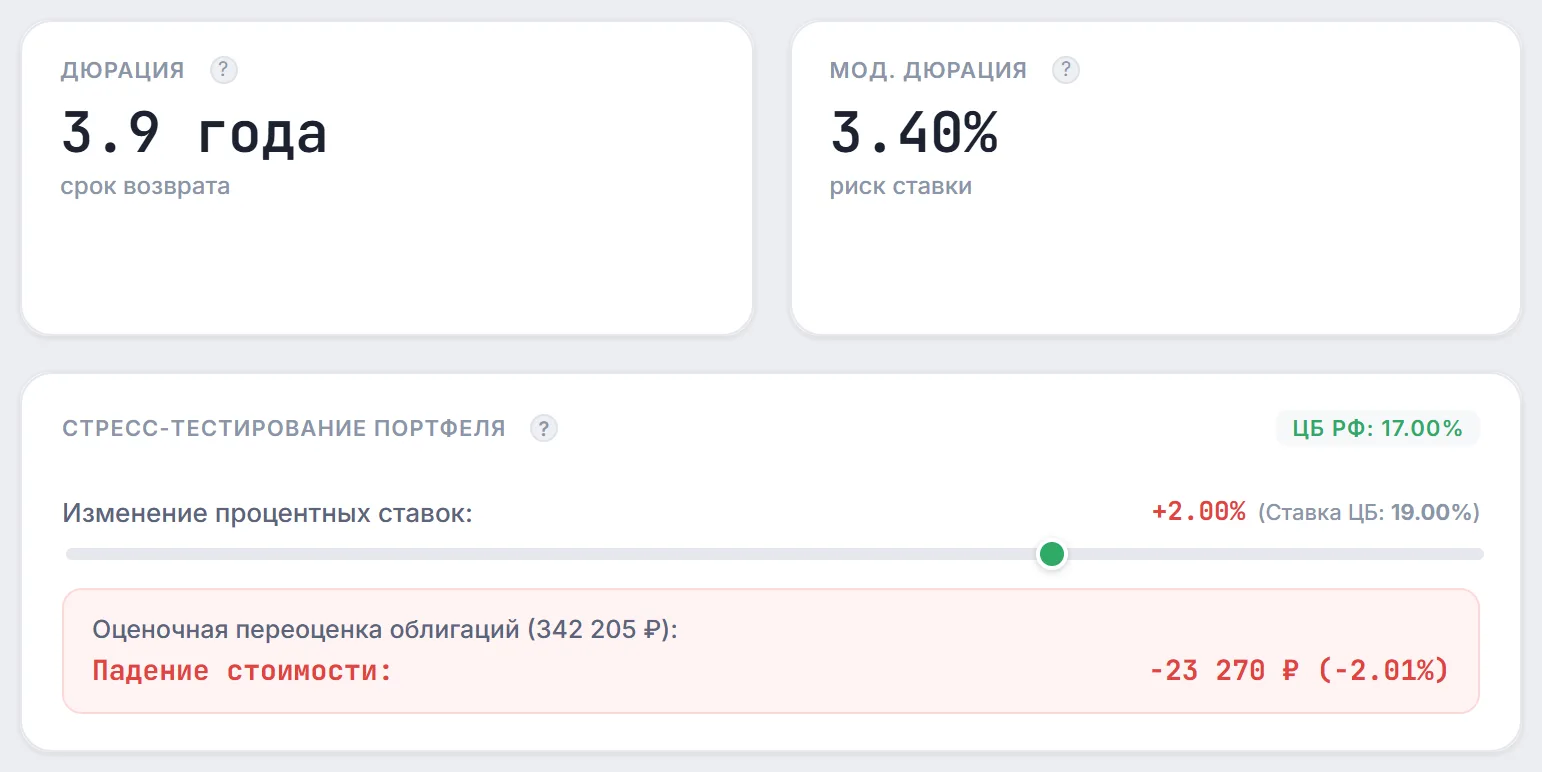
Положение ползунка не сохраняется: при следующем открытии страницы он снова стоит на нуле. Это инструмент для быстрых «что если», а не настройка.
4. Как считается переоценка
Расчёт опирается на модифицированную дюрацию — она показывает, на сколько процентов меняется цена облигации при сдвиге доходности на 1 процентный пункт. Изменение стоимости облигаций в рублях:
где $D_{\text{мод}}$ — модифицированная дюрация облигационной части портфеля (средняя по бумагам, взвешенная по их текущей стоимости), $\Delta r$ — сдвиг ставки в процентных пунктах с ползунка, $V_{\text{обл}}$ — текущая стоимость всех облигаций счёта.
Процент рядом с суммой — это доля изменения от стоимости всего портфеля, а не только облигаций:
Пример со скриншота. Модифицированная дюрация — 3,4, облигаций на 342 205 ₽, ставка растёт на 2 п.п.: $-3{,}4 \times 0{,}02 \times 342\,205 \approx -23\,270$ ₽. Это −2,01 % от стоимости всего портфеля. Карточка «Мод. дюрация» на странице «Доходности» показывает ту же величину со знаком процента: «3.40%» читается как «−3,4 % цены облигаций на каждый +1 п.п. ставки».
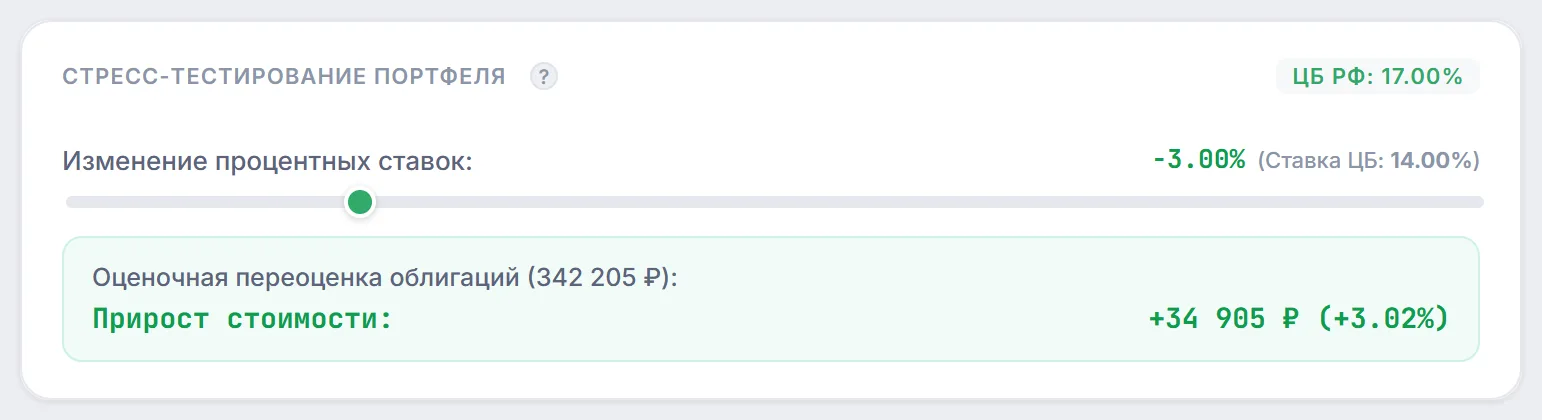
Если сдвинуть ползунок в обратную сторону, расчёт симметричен: при снижении ставок на 3 п.п. те же облигации прибавят около 34 905 ₽.
5. Что стресс-тест не учитывает
- Линейная оценка. Используется только дюрация, без поправки на выпуклость. При сдвигах в несколько процентных пунктов реальное изменение цены может отличаться от оценки (подробнее — в разделе «Как считает Firewire» статьи о дюрации).
- Параллельный сдвиг. Модель предполагает, что доходности всех облигаций сдвигаются ровно на столько же, на сколько изменилась ключевая ставка. На рынке короткие и длинные выпуски, ОФЗ и корпоративные бумаги реагируют по-разному.
- Только облигации. Акции, фонды и денежные средства не переоцениваются, хотя входят в знаменатель процента.
- Мгновенный шок. Купоны, которые вы получите за время до изменения ставки, и время до погашения в расчёт не входят.
- Пустой портфель. Если на счёте нет позиций, вместо ползунка будет надпись «Данные стресс-тестирования отсутствуют».
Оценка носит справочный характер и не является прогнозом решений Банка России.
6. Часто задаваемые вопросы (FAQ)
Почему процент в стресс-тесте меньше, чем «Мод. дюрация» × сдвиг ставки?
Потому что процент считается от стоимости всего портфеля. Если облигации занимают, например, треть портфеля, то и итоговый процент будет примерно втрое меньше, чем изменение цены самих облигаций.
Откуда берётся текущая ключевая ставка?
Firewire запрашивает её на сайте Банка России и хранит значение до суток. После очередного заседания ЦБ бейдж «ЦБ РФ» обновится в течение дня.
Как стресс-тест работает с флоатерами?
Так же, как с остальными облигациями: по модифицированной дюрации, которую Firewire рассчитал по графику выплат бумаги. Отдельной поправки на то, что купон флоатера пересматривается вслед за ставкой, стресс-тест не делает. Как изменятся сами купоны флоатеров, показывает блок «Прогнозатор купонов по флоатерам» на той же странице.
Можно ли проверить сценарий с конкретной целевой ставкой?
Да: двигайте ползунок, пока значение «Ставка ЦБ» справа не станет нужным. Например, при ставке 17% сдвиг −3 п.п. соответствует сценарию снижения до 14%. Диапазон ограничен ±5 п.п. от текущей ставки.