

Сравнение портфелей и публичный анализ
Руководство по инструменту мульти-сравнения портфелей: сопоставление аллокации активов, отраслевой структуры, показателей риска и запуск встроенного ИИ-Ко-пилота на странице сравнения.
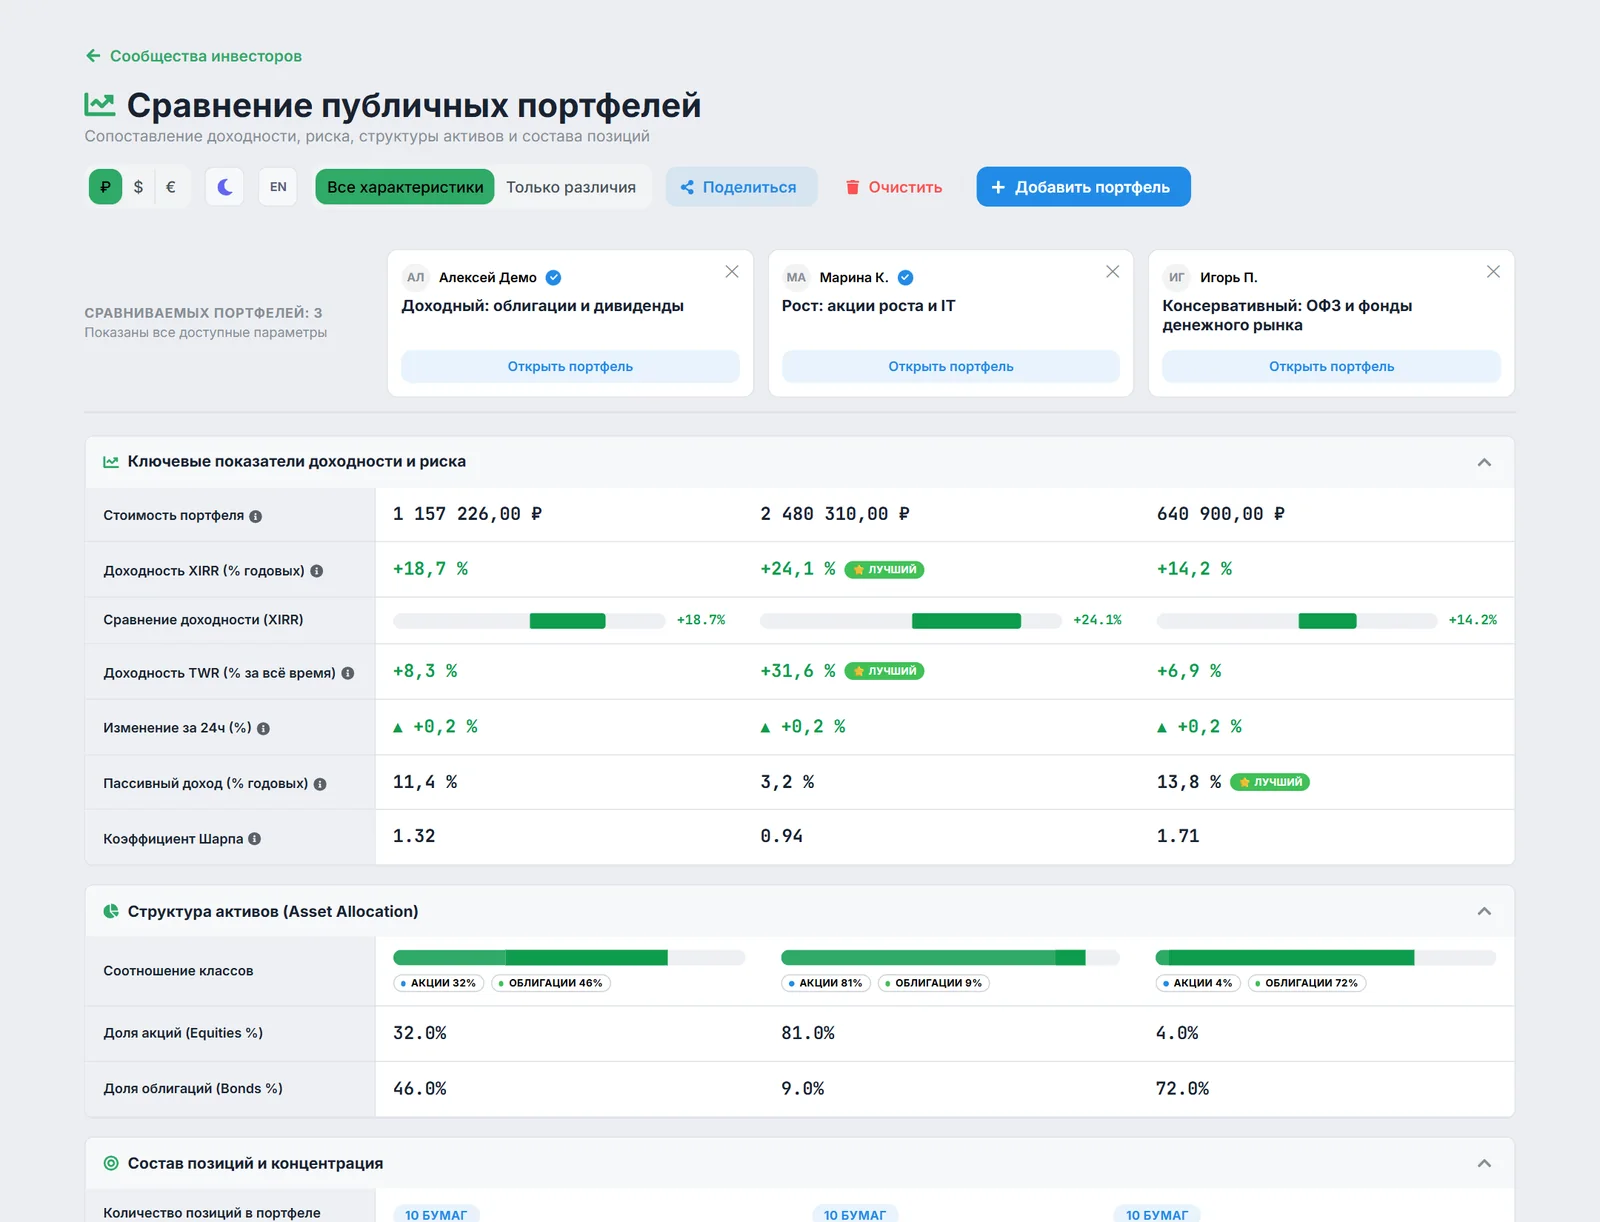
Инструмент «Сравнение портфелей» позволяет сопоставить до 5 портфелей одновременно — как собственных счетов, так и внешних публичных портфелей по ссылкам совместного доступа. Вы можете наглядно оценить различия в долях акций, облигаций и золота, сравнить показатели доходности TWR и XIRR, а также запустить ИИ-Ко-пилота для автоматического сравнительного аудита.
1. Зачем сравнивать инвестиционные портфели
Инвесторы часто ведут несколько счетов с разными инвестиционными целями или сверяют свою структуру с эталонными портфелями коллег и инвест-советников. Сравнительный анализ решает ключевые задачи:
- Анализ стратегий: наглядное сопоставление консервативного портфеля (ОФЗ, корпоративные бонды) и агрессивного дивидендного портфеля акций.
- Бенчмаркинг публичных счетов: сравнение своего портфеля с публичными портфелями инвесторов через ссылки совместного доступа.
- Контроль скрытых рисков: выявление дублирующихся позиций и перекосов в конкретных секторах (например, переконцентрация в нефтегазовом или финансовом секторе).
- Оценка концентрации: сравнительный расчет эффективного числа активов и индекса Херфиндаля-Хиршмана (HHI).
2. Как добавить портфели к сравнению
Интерфейс сравнения доступен по адресу /compare в веб-версии или через пункт меню «Сравнение портфелей»:
- Выбор собственных счетов: в выпадающем селекторе отметьте чекбоксами один или несколько ваших зарегистрированных портфелей.
- Добавление по публичной ссылке: вставьте share-токен или полную публичную ссылку вида
https://fire-wire.ru/shared/:tokenв поле ввода и нажмите кнопку «Добавить». - Синхронный расчет: аналитический движок автоматически загрузит данные по срезам каждого портфеля и выстроит сопоставительные диаграммы аллокаций.
3. ИИ-Ко-пилот на странице сравнения
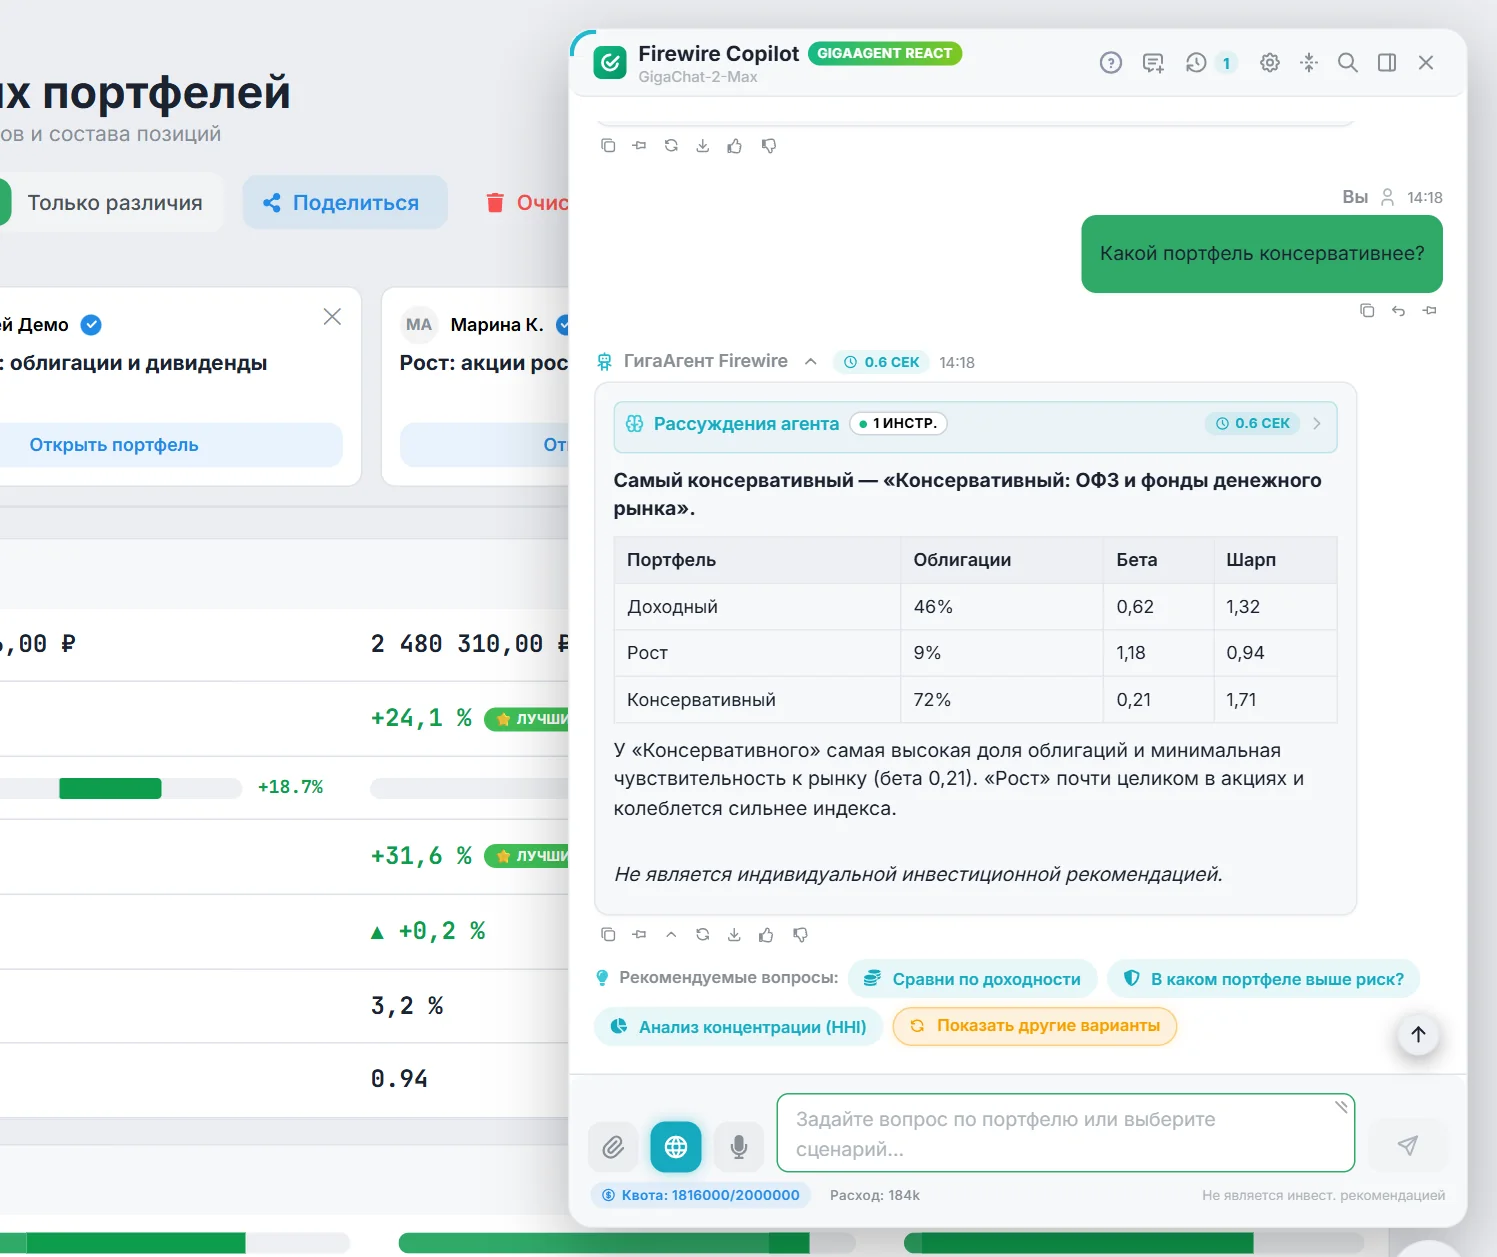
Начиная с версии 1.75.27, авторизованные пользователи могут запускать ИИ-Ко-пилота прямо на странице сравнения. Плавающая кнопка вызова ассистента располагается в правом нижнем углу экрана.
Особенности работы ассистента в режиме мульти-сравнения:
- Специализированные стартовые чипы: при открытии диалога Ко-пилот предлагает релевантные вопросы для быстрого старта:
- «Какой портфель консервативнее?» — оценка доли облигаций, дюрации и волатильности;
- «Сравни по доходности» — сопоставление TWR/XIRR и реальной доходности за вычетом инфляции;
- «В каком портфеле выше риск?» — анализ максимальной просадки, Beta и индекса концентрации HHI.
- Использование публичных MCP-инструментов: ассистент использует специализированный инструмент Model Context Protocol
get_shared_portfolios_comparison, передавая массив токенов открытых портфелей. - Изоляция сессий: история диалога на странице сравнения изолирована от основного чата Ко-пилота, предотвращая смешивание контекстов.
4. Приватность и защита данных при сравнении
Firewire строго следует принципам конфиденциальности финансовой информации:
- Скрытие абсолютных сумм: если владелец портфеля включил режим анонимного шеринга, в сравнении участвуют только процентные доли активов. Суммы в рублях или валюте никогда не передаются и не рассчитываются в ИИ-ассистенте.
- Защита от утечки истории сделок: Ко-пилот и алгоритмы сравнения анализируют только агрегированную структуру текущих позиций, не имея доступа к приватным операциям пополнения или снятия со счета.
- Анонимизация PII: любые идентификаторы брокерских счетов или персональные данные владельцев отсекаются до передачи запроса в аналитическую модель.
Совет по бенчмаркингу
Для максимально объективного сравнения разных стратегий сопоставляйте показатель взвешенной по времени доходности TWR, так как он нивелирует влияние дат пополнения счетов.