

Распределение по кредитным рейтингам и ВДО
Для предотвращения неконтролируемого накопления кредитного риска Firewire Analytics классифицирует облигационный портфель по официальным рейтингам кредитных агентств (АКРА, Эксперт РА, НКР, НРА). Ниже также объясняется показатель выпуклости (Convexity), который уточняет оценку процентного риска по дюрации.
1. Шкала кредитных рейтингов
- AAA / AA — наивысшая надежность (ОФЗ, квазигосударственные корпорации);
- A / BBB — надежный инвестиционный уровень;
- BB и ниже (ВДО) — Высокодоходные облигации (High Yield) с повышенной вероятностью дефолта.
Виджет кредитных рейтингов показывает, какая доля стоимости облигационной части портфеля приходится на каждую рейтинговую группу: доля группы равна сумме текущей стоимости бумаг с этим рейтингом, деленной на стоимость всех облигаций.
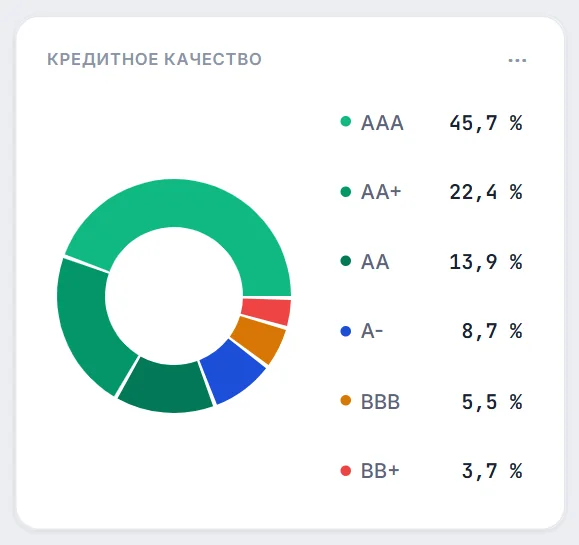
2. Выпуклость облигации (Convexity)
Дюрация оценивает изменение цены облигации при изменении доходности линейно, а реальная зависимость цены от доходности — выпуклая кривая. Выпуклость измеряет эту кривизну. Для одной облигации с ценой $P$, доходностью к погашению $y$ и платежами $C_t$ в годы $t$:
Вместе с модифицированной дюрацией $D_{\text{mod}}$ она дает более точную оценку изменения цены при сдвиге доходности на $\Delta y$:
Для инвестора это значит: при большой выпуклости цена облигации сильнее растет при снижении ставок и слабее падает при их росте, чем предсказывает одна дюрация. Эффект заметен на длинных бумагах и при резких движениях ставок. Выпуклость портфеля — это средневзвешенная по стоимости выпуклость входящих в него облигаций.
На дашборде выпуклость портфеля показана в виджете «Дюрация и риск ставки» — рядом с дюрацией и модифицированной дюрацией (если в портфеле нет облигаций, вместо значения стоит прочерк). Кроме того, ее эффект учитывается в стресс-тесте ставки ИИ-Ко-пилота, который полностью переоценивает денежные потоки облигаций при новой доходности.