

Декомпозиция PnL и Кастомные Композитные Бенчмарки
Институциональные стандарты разделения чистого финансового результата портфеля на 4 независимые составляющие и конструирование кастомных композитных эталонных индексов.
1. Движок разделения финансового результата (PnL Breakdown)
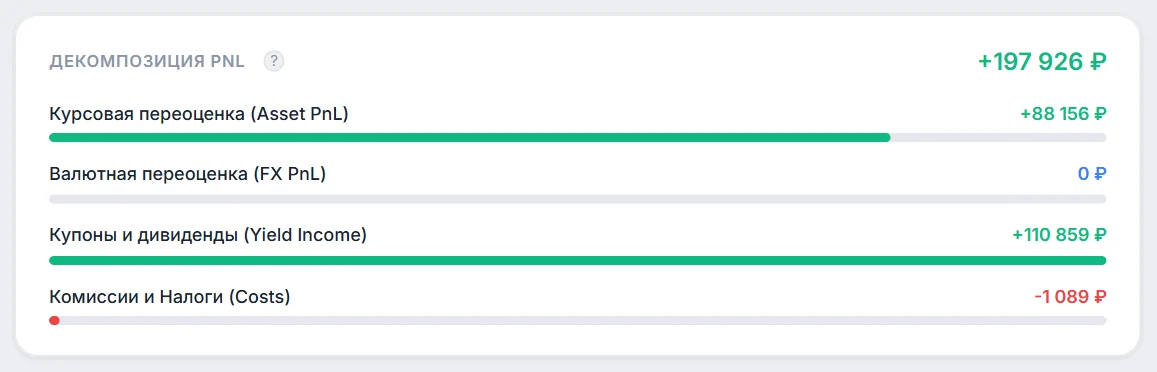
В традиционных розничных сервисах финансовый результат часто сводится к единой цифре итогового PnL. Однако в профессиональном портфельном анализе прибыль разделяют на 4 источника — так же считает и Firewire:
$$\text{Total PnL} = \text{Asset PnL} + \text{FX PnL} + \text{Yield Income} - \text{Costs}$$
Все компоненты выражены в рублях за весь период наблюдения портфеля. Где:
- $\text{Total PnL}$ — итоговый финансовый результат: переоценка позиций (текущая стоимость минус стоимость по балансовой цене — то же «общее изменение», что в сводке портфеля) плюс полученные выплаты $\text{Yield Income}$ минус издержки $\text{Costs}$.
- $\text{FX PnL}$ — нереализованный результат позиций в иностранной валюте (в рублях).
- $\text{Yield Income}$ — суммарный полученный пассивный доход: дивиденды по акциям и купоны по облигациям, фактически зачисленные на счет (НКД, накопленный, но еще не выплаченный, сюда не входит).
- $\text{Costs}$ — комиссии и налоги из денежных потоков: комиссии за сделки, прочие комиссии брокера и удержанные налоги (рубли). В виджете эта строка подписана «Комиссии и Налоги (Costs)».
- $\text{Asset PnL} = \text{Total PnL} - \text{FX PnL} - \text{Yield Income} + \text{Costs}$ — курсовая переоценка бумаг в рублёвой части, то есть переоценка позиций без валютной составляющей.
2. Кастомные Композитные Бенчмарки (Custom Composite Benchmarks)
Сравнение портфеля с единым индексом (например, только с индексом акций MCFTR) неэффективно для сбалансированных портфелей, состоящих из акций, облигаций, золота и денежного рынка. Модуль композитных бенчмарков позволяет составить персональную эталонную стратегию:
$$R_{\text{composite}} = \sum_{i=1}^{n} w_i \cdot R_i, \quad \sum_{i=1}^{n} w_i = 1$$
Где:
- $w_i$ — целевой вес $i$-го индекса в композитном бенчмарке (например, 60% акции MCFTR + 40% облигации RGBITR).
- $R_i$ — доходность $i$-го базового индекса за анализируемый период.
- $\alpha = R_{\text{portfolio}} - R_{\text{composite}}$ — Альфа-сверхдоходность портфеля инвестора над составным бенчмарком. Ставки индексов — годовые, поэтому $R_{\text{portfolio}}$ — это накопленная доходность портфеля (TWR), приведённая к году по формуле сложного процента; если период наблюдения короче 30 дней, альфа не показывается.
Предустановленные стратегии:
- Классический 60/40: 60% Индекс МосБиржи MCFTR + 40% Индекс облигаций RGBITR.
- Всепогодный (All-Weather): 30% MCFTR + 45% RGBITR + 15% Золото (GLDRUB) + 10% Валютный рынок (USD).
- Консервативный: 20% MCFTR + 80% RGBITR.